
2024-2030美国用户消费行为趋势
美国用户2024-2030用户消费行为趋势研究
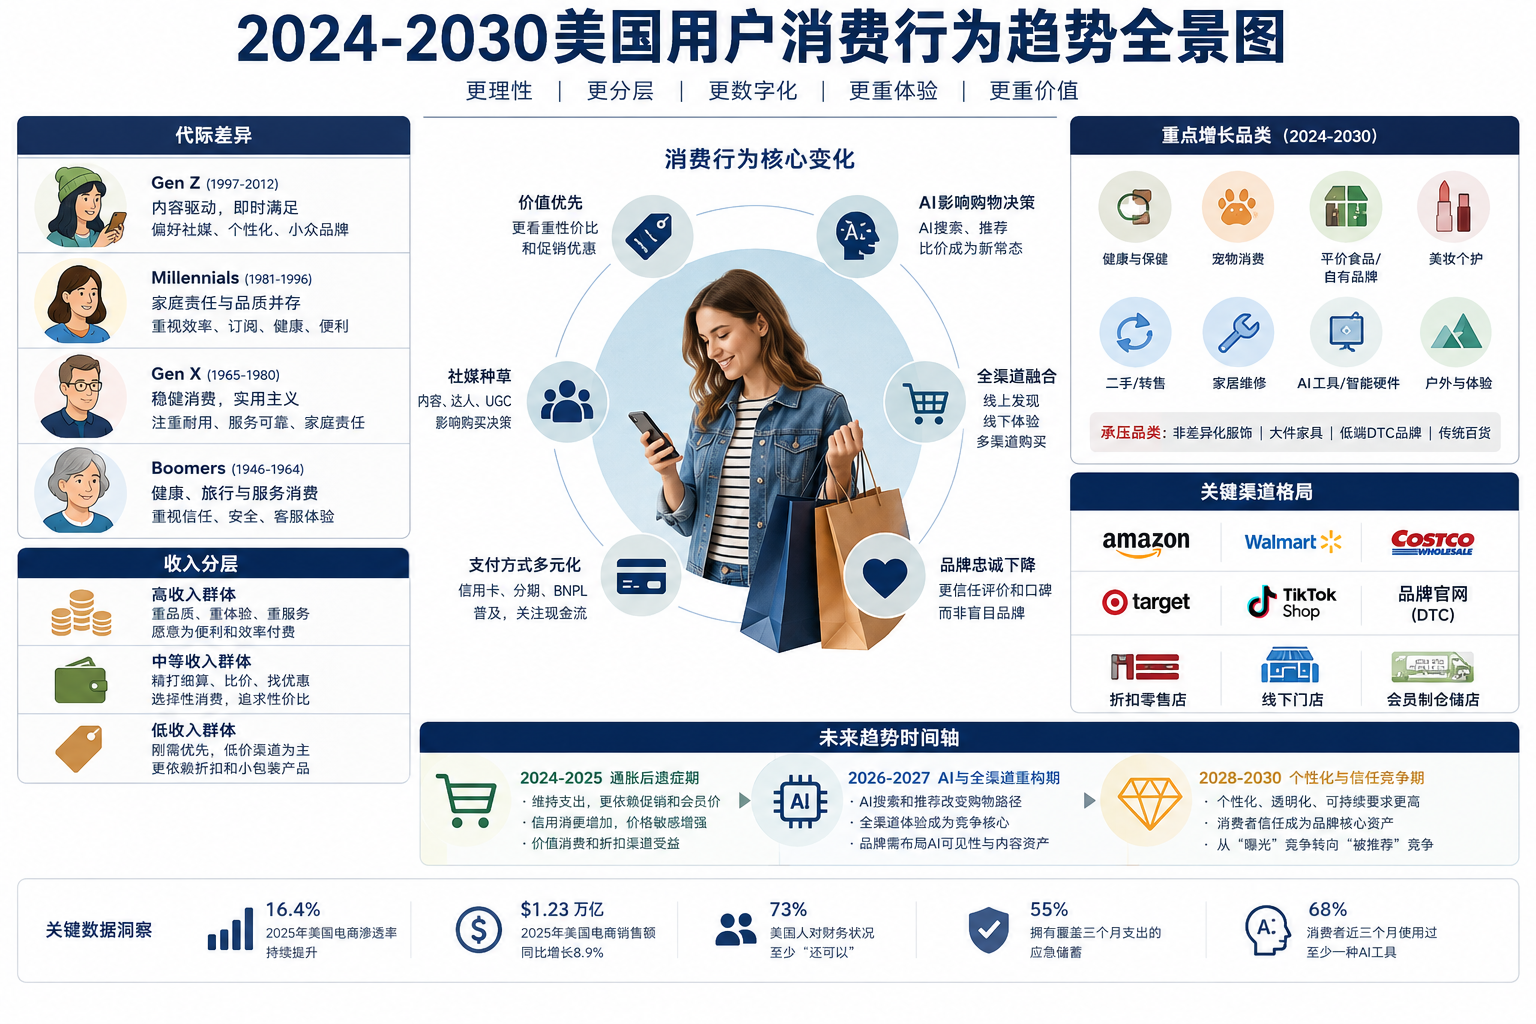
美国用户消费行为趋势:
一、宏观经济维度:消费韧性与压力并存
美国消费并没有进入全面衰退,但进入了“谨慎消费、选择性消费”阶段。2024年美国实际个人消费支出增长2.9%,名义个人消费支出增长5.6%,说明消费总量仍有韧性。(经济分析局)
但结构性压力明显。2024年美国家庭支出中,住房、交通、食品、医疗等刚性支出占比高,压缩了服饰、家居、娱乐等可选消费空间。到2025年,美国电商销售额达到1.2337万亿美元,占零售总额16.4%,说明消费渠道继续数字化,但线下仍是主导。(Census.gov)
判断:
2024–2030年美国消费不会简单表现为“降级”或“升级”,而是进入“分层消费”:
高收入用户继续追求品质、效率、体验;
中等收入用户更重视性价比和促销;
低收入用户更依赖折扣渠道、分期支付和必需品优先。
二、收入维度:K型消费更加明显
1. 高收入群体
高收入用户对价格敏感度较低,但对时间成本、服务体验、品牌价值、健康、安全、便利性更敏感。
典型行为:
高端旅行、健康管理、智能家居、宠物、教育、金融服务支出稳定;
愿意为省时、省心、个性化付费;
对会员制、专属服务、快速配送接受度高。
品牌策略:
强调品质、专业背书、服务确定性,而不是单纯打折。
2. 中等收入群体
这是美国消费市场最关键的人群。他们没有停止消费,但购买决策更谨慎。Deloitte数据显示,2025年美国消费者“价值寻求行为指数”较2024年9月上升10%,说明比价、减少外卖、更多居家烹饪等行为增强。(Deloitte)
典型行为:
日常用品转向低价或自有品牌;
大件消费延后;
仍会在旅行、美妆、服饰、餐饮、娱乐上进行“补偿性消费”;
更依赖会员价、返现、优惠券、BNPL。
品牌策略:
提供“高性价比但不廉价”的产品叙事。
3. 低收入群体
低收入用户受通胀、租金、交通、医疗和信用成本影响最大。
典型行为:
优先购买食品、燃油、租房、药品等必需品;
更多选择Dollar General、Walmart、Aldi、Costco、折扣店;
对小包装、低单价、促销、现金流友好型支付更敏感。
品牌策略:
做低门槛SKU、小包装、价格透明、刚需场景营销。
三、代际维度:不同年龄层的消费逻辑差异
1. Gen Z:内容驱动、即时转化、价值观敏感
Gen Z是变化最快的一代。McKinsey指出,Gen Z更高频使用AI,也更容易被品牌通过AI工具和数字触点影响。(McKinsey & Company)
行为特征:
通过TikTok、Instagram、YouTube、Reddit、小红书式内容发现产品;
重视真实评价、达人推荐、UGC;
对品牌价值观、环保、身份表达敏感;
偏好二手、平价替代、个性化、小众品牌;
容易冲动购买,但也容易快速流失。
核心关键词:
社媒种草、短视频、身份表达、即时满足、低忠诚度。
2. Millennials:家庭责任与品质消费并存
千禧一代目前仍是美国消费能力最强的主力之一。McKinsey指出,千禧一代仍是当前最高消费的一代,但行为变化速度低于Gen Z。(McKinsey & Company)
行为特征:
家庭、育儿、住房、宠物、健康支出高;
重视效率、订阅、配送、会员权益;
愿意为品质、健康、便利性付费;
在通胀环境下也会比价。
核心关键词:
家庭消费、健康、效率、品质、会员体系。
3. Gen X:稳健型消费与家庭财务压力
Gen X通常处于收入高峰期,但同时承担房贷、子女教育、养老准备等压力。
行为特征:
偏好实用性、耐用性和品牌可靠性;
对金融、保险、健康、汽车、家居维修需求强;
数字化接受度高,但不盲目追新。
核心关键词:
耐用、稳健、家庭责任、服务可靠性。
4. Baby Boomers:健康、旅行与服务消费
老年消费者不再是低变化用户。他们在线上购物、健康管理、旅行、居家改善、医疗服务方面持续增长。
行为特征:
重视信任、安全、客服、售后;
对健康、药品、保险、养老、旅游支出稳定;
品牌忠诚仍存在,但正在下降。
核心关键词:
健康、安全、服务、信任、舒适体验。
四、消费心理维度:从“拥有”转向“值得”
2024–2030年,美国用户的消费心理核心是:
我不是不消费,而是要确认这笔钱花得值。
主要心理变化包括:
| 心理变化 | 表现 | 对企业含义 |
|---|---|---|
| 价格敏感增强 | 比价、等促销、找替代品 | 需要清晰价格梯度 |
| 风险规避增强 | 看评论、退货政策、品牌背书 | 强化信任资产 |
| 即时满足增强 | 快速配送、即时客服、简单支付 | 降低购买摩擦 |
| 价值认同增强 | 环保、健康、伦理、身份表达 | 品牌叙事要真实 |
| 决策疲劳增强 | 依赖推荐、排行榜、AI助手 | 优化搜索与推荐入口 |
五、渠道维度:全渠道融合,而非单一线上化
1. 电商持续增长,但线下仍重要
美国电商份额仍在提升,2025年占零售总额16.4%,高于2024年的16.1%。(Census.gov)
但这意味着超过八成零售仍发生在线下或线下相关渠道。
趋势判断:
纯电商红利下降;
线上获客成本高;
线下体验、即时提货、退换货、会员仓储价值上升;
真正重要的是“线上发现 + 线下体验 + 多渠道成交”。
2. 重点渠道变化
| 渠道 | 趋势 |
|---|---|
| Amazon | 仍是搜索型购物核心入口 |
| Walmart | 性价比、杂货、家庭用户优势增强 |
| Costco/Sam’s Club | 会员制与大包装刚需消费增长 |
| Target | 家庭、女性、美妆、家居场景强 |
| TikTok Shop | 内容电商、冲动消费、年轻用户强 |
| DTC官网 | 必须从流量驱动转向会员和复购驱动 |
| 折扣零售 | Dollar Tree、Aldi、TJ Maxx等受益于价值消费 |
| 线下门店 | 体验、即时性、退换货、信任建设价值上升 |
六、技术维度:AI将重构购物路径
McKinsey 2026年美国消费者研究指出,AI支持型购物正在成为新兴消费行为。(McKinsey & Company)
AI影响路径
传统路径:
看到广告 → 搜索 → 比价 → 看评论 → 下单
未来路径:
向AI提问 → AI推荐品牌 → 查看评价 → 一键购买
对品牌的影响
企业未来不仅要做SEO,还要做:
AEO:Answer Engine Optimization,答案引擎优化;
产品数据结构化;
评论质量管理;
FAQ和对比内容建设;
AI客服和智能导购;
个性化推荐。
关键判断:
2030年前,美国用户购买决策会越来越依赖AI、平台推荐、达人内容和社群评价,而不是单纯依赖品牌广告。
七、品类维度:不同品类的增长逻辑不同
1. 高增长品类
| 品类 | 增长逻辑 |
|---|---|
| 健康与保健 | 老龄化、健康意识、预防性消费 |
| 宠物消费 | 宠物家庭化、情感陪伴 |
| 平价食品/自有品牌 | 通胀后性价比需求 |
| 美妆个护 | 小额悦己消费、社媒驱动 |
| 二手/转售 | 年轻用户、环保、低价 |
| 家居维修 | 高房价下“改善现有住房” |
| AI工具/智能硬件 | 效率、便利、个性化 |
| 户外与体验消费 | 疫后生活方式转变 |
| 会员制零售 | 省钱、安全感、批量采购 |
2. 承压品类
| 品类 | 承压原因 |
|---|---|
| 非差异化服饰 | 替代品多、低价竞争 |
| 中低端DTC品牌 | 获客成本高、信任弱 |
| 大件家具 | 利率、住房流动性影响 |
| 非刚需电子产品 | 换机周期延长 |
| 传统百货 | 流量下降、定位模糊 |
| 高溢价但低差异品牌 | 消费者更理性 |
八、品牌维度:品牌忠诚下降,自有品牌上升
NIQ指出,美国自有品牌与全国性品牌正在形成新的货架关系;62%的购物者仍默认选择熟悉和信任的品牌,但自有品牌已经在质量和价值感上缩小差距。(NIQ)
趋势表现
消费者不再盲目忠诚;
品牌必须持续证明价值;
自有品牌从“便宜替代”升级为“主动选择”;
全国性品牌需要靠创新、信任、情感连接维持优势。
企业启示
品牌要避免只靠“知名度”卖货。未来竞争核心是:
是否值得信任;
是否价格合理;
是否有真实评价;
是否能解决明确问题;
是否在平台和AI推荐中可见。
九、支付与金融维度:信用、分期与现金流管理
美联储调查显示,2024年底73%的美国成年人表示财务状况至少“还可以”,低于2021年的78%;55%成年人拥有覆盖三个月支出的应急储蓄。(3BL Media)
这意味着大量消费者并非完全没有消费能力,而是更关注现金流。
行为趋势
信用卡余额滚动更普遍;
BNPL继续渗透年轻用户;
消费者更关注月付金额而非总价;
高利率环境下,大件消费更谨慎;
返现、积分、会员卡影响购买决策。
企业启示
高客单价产品要提供:
分期付款;
透明价格;
低风险试用;
退换货保障;
订阅制或租赁制方案。
十、区域维度:美国不是一个统一市场
美国消费差异高度区域化。
| 区域 | 消费特征 |
|---|---|
| 加州、纽约、华盛顿州 | 高收入、高房价、重视科技、健康、环保 |
| 德州、佛州 | 人口流入、家庭消费、汽车、家居、户外增长 |
| 中西部 | 价格敏感、实用主义、品牌信任重要 |
| 南部 | 低税、人口增长、零售扩张、性价比消费 |
| 东北部 | 教育、医疗、金融服务、品质消费强 |
BEA数据显示,2024年美国所有州和华盛顿特区PCE均增长,其中佛罗里达增长7.0%,密西西比增长4.3%,说明区域增长差异明显。(经济分析局)
十一、场景维度:用户不是按品类消费,而是按生活场景消费
未来研究美国用户,建议从“生活场景”切入,而不是只看品类。
核心消费场景
家庭刚需场景
食品、清洁、母婴、宠物、药品、交通。悦己场景
美妆、服饰、健身、咖啡、轻奢、小额冲动消费。效率场景
外卖、配送、订阅、AI工具、智能家居。健康场景
保健品、医疗服务、心理健康、运动、睡眠。身份表达场景
潮牌、环保品牌、小众品牌、创作者品牌。风险管理场景
保险、金融工具、应急储蓄、家庭安全、数据隐私。
十二、2030年前的关键趋势结论
到2030年,美国用户消费行为会呈现八个核心方向:
从消费升级转向消费分层
不同收入、年龄、区域用户走向不同消费路径。从品牌忠诚转向价值忠诚
用户忠诚于“划算、可靠、方便”,而不是某个品牌本身。从搜索购物转向推荐购物
AI、达人、社群、算法推荐影响力上升。从单次交易转向会员关系
Costco、Amazon Prime、Walmart+等模式会继续强化。从低价竞争转向价格架构竞争
企业需要入门款、标准款、高端款同时存在。从渠道投放转向全链路体验
广告、内容、评价、客服、配送、退货共同决定转化。从功能消费转向情绪和身份消费
尤其在年轻用户、美妆、服饰、宠物、健康、体验类品类中明显。从人工决策转向AI辅助决策
产品能否被AI正确理解、比较和推荐,会成为新竞争变量。
总结
2024–2030年的美国消费者不是“不买了”,而是变得更精明、更分层、更数字化、更依赖推荐,也更要求品牌持续证明“为什么值得买”。
更注重——质价比

