
日韩美妆市场分析及行业机会
日韩美妆行业市场分析研究
摘要
日本美妆个护市场规模庞大、成熟稳健,2024年化妆品出货额约为2.58万亿日元[1],以护肤品(44.5%)为主导[2],主要分销渠道为药妆/百货(44.4%)[3]。韩国市场体量较小、增长迅速,2025年市场规模约136.6亿美元[4],以个人护理品(76.4%)为主[5],线上销售增长迅猛(2024年线上占比已逾半[4])。日本消费者偏好温和、安全、长期效果,如抗老、美白、防晒等功能性产品;韩国消费者更注重前沿功效和社交传播,倾向于屏障修护、痘肌护理、时尚彩妆等趋势型产品[6][1]。两国都受成分安全、功效验证、口碑/KOL及可持续性等多因素驱动。
本报告通过二手数据分析(政府行业统计、矢野经济、Mordor、IMARC等)结合定量问卷(日/韩/中三语)和定性访谈/焦点组调研,深入洞察日韩美妆市场供需格局、消费者画像及渠道特征,并提出细分机会、产品策略和可执行路线图。短期(3个月)重点完成数据整合和重点机会识别;6个月内进行试点选品和市场验证;12个月内全力推广并衡量KPI(市场份额、复购率、口碑等)。
方法论
·数据收集:优先使用官方与行业报告(日本经济产业省、化妆品工业会、矢野经济研究所、日本化妆品工业会等;韩国MFDS、海关统计、KOTRA、业内报告等),结合国际机构报告(Mordor、IMARC、Research&Markets等),并评估数据口径差异。每项数据标注可信度(政府/协会>行业权威>商业报告)与获取难度。
·定量调研:设计线上问卷(中/日/韩文三版),覆盖美妆个护消费者。题型包括筛选题(年龄、性别、皮肤类型、购买能力)、购买行为(使用产品类别、频率、购买渠道)、偏好与价格敏感度(选择成分、功效、价格区间等)、渠道与信息来源(常用电商平台、线下渠道、社交媒体)、用户满意度/NPS和复购意向题。样本建议日本800-1000人、韩国600-800人,以年龄段(如18-29、30-44、45-60)、性别均衡、城市等级(东京/首尔及其他)、肤质类型(混合、油性、干性、敏感,各占比参考已知调查或行业平均)进行配额抽样。
·定性调研:组织深度访谈(每国家10-15人)与焦点小组(4-6人组,时长约90分钟)。访谈问纲聚焦个人护肤习惯、购买决策因素、渠道体验、品牌和成分偏好、新品接受度等;焦点组则鼓励消费者互动讨论,验证调研假设。分别提供中/日/韩文访谈提纲,每个问题建议时长(如下文所示)。
数据来源与优先级
·日本:国家统计局和化妆品工业会发布的出荷统计(官方可信度高,获取较容易,如2024年化妆品出货1.3745万亿日元[7])、矢野经济研究所年度化妆品市场报告(高可信度,付费获取,2024年市场2.580万亿日元[1]、预测2025年2.65万亿日元[8])、日本化妆品协会协会报告(免费获取,覆盖细分市场,如护肤占比44.5%[2])。商业研究报告(Mordor、Research&Markets、FortuneBI等)覆盖更广范畴(如包含个人护理等),但口径与官方有差异,需并列比较使用。
·韩国:韩国食品医药品安全部(MFDS)等官方统计公开化妆品出口、生产数据(获取需联系,如2024年出口102.8亿美元[9]);KOTRA/InvestKorea调研报告(免费,可查询行业概况,2019年市场14兆韩元[10]);行业机构(韩国化妆品产业研究院)数据(需付费或合作)。行业报告(Mordor、IMARC、6Wresearch等)提供市场规模预测,如IMARC预计2025年韩国化妆品84.23亿美元[11](注:IMARC口径可能仅指国内销售)。跨国数据(欧睿、贸易组织)可佐证全球和区域排名。各来源需标明口径差异(例如区别“国内生产出货” vs “市场零售” vs “出口贸易”)。
定量问卷设计(中/日/韩三版)
1. 筛选题:年龄、性别、所在城市(例:东京/大阪/其他三级;首尔/釜山/其他)、月收入/消费能力、肤质(干/油/混合/敏感)。过滤是否是美妆个护产品的主要购买者。
2. 购买行为题(单选/多选):常用产品类别(护肤/彩妆/洗护/身体/香氛/头皮护理/其他);过去一年平均月均花费;购买频率;最常购买品牌/类型。
3. 偏好与价格敏感度题:选购产品主要考虑因素(排序题:成分配方、功效声明、用户评价、KOL推荐、价格、包装设计、环保可持续等);价格偏好(选择合理价格区间);品牌忠诚度(是否愿意尝试新品牌)。
4. 渠道与信息来源题:常用购买渠道(药妆店/百货/集合店、官网、综合电商、直播电商、代购跨境等);获取产品信息的主要渠道(电视广告、社交媒体平台、KOL/博主、排行榜网站、朋友推荐等)。
5. NPS/复购意向题:对常用品牌的推荐意愿(0-10分)、未来6个月购买意向(肯定会/可能会/不确定/不再购买),并开放式询问不满和改进意见。
样本量建议:日本市场体量大,可取样1,000人;韩国市场略小,600-800人。分层比例应与人口结构接近,同时覆盖重点消费群体(如日本30-50岁女性占比高;韩国20-40岁年轻群体活跃)。肤质分层可参考国内调研数据,确保敏感肌、油性肌等群体各占一定比例(如各20-30%)。问卷通过在线调查平台实施,确保语言校对准确。
定性访谈与焦点小组提纲(中/日/韩三版)
·深度访谈(每人约30-40分钟):
·个人介绍与护肤习惯:介绍年龄、肤质、日常护肤/彩妆流程。【日文版示例】「自己紹介と普段のスキンケア/メイクの習慣について教えてください。」【韩文版】「자기소개와평소피부관리/메이크업 루틴을 말씀해주세요.」
·购买经历:近期购买过哪些美妆个护品?选择哪些品牌/产品,为什么?购买频率及消费额。
·决策因素:选择护肤品时最看重的成分或功效是什么?对口碑和明星推荐的看法如何?对价格敏感吗?【日】「化粧品を選ぶとき、成分や効果で最も重視しているものは何ですか?口コミやインフルエンサーの意見は参考にしますか?」
·渠道偏好:习惯在哪里买(线上线下渠道),为什么偏爱这些渠道?经历过哪些不满意或极佳的购物体验?【韩】「평소화장품을어디서구매하세요? 온라인/오프라인 중 어느 쪽이 더 편리하나요?」
·信息获取:通过哪些渠道了解新品?是否关注直播、短视频、排行榜、论坛等?
·产品评价:请谈谈当前最喜欢的品牌/产品,以及希望改进的地方。对包装、香味、使用感的喜好。
·趋势与期望:是否愿意尝试新概念产品(如天然、有机、科技配方)?对环保、可持续产品有什么期待?对日韩产品有何偏好或质疑?
·总结与建议:针对日本/韩国市场或品牌,有什么建议或未满足的需求?
·焦点小组(每组4-6人,约90分钟):
·破冰环节(10分钟):参与者互相介绍和分享最近购买美妆品的经验。
·主题讨论(每题10-15分钟):按照以上访谈问题方向展开集体讨论,鼓励参与者回应彼此观点,尤其关注差异化需求。可使用产品展示/图片辅助刺激讨论。
·深度探讨(30分钟):针对特别兴趣点(如某热门成分或渠道)、讨论不同人群间观点差异、让参与者群体共创新产品概念。
·总结收尾(5-10分钟):回顾关键观点,询问是否有额外想法或补充。
每个问题/环节明确时长,有助于把控进度。访谈与焦点组均需录音并做笔录,以便后续编码分析。
样本与分层
定量调研样本建议如上分层;定性调研则按目标群体招募:例如年轻女性(18-30)、中年女性(30-50)、男性护肤(18-45)、敏感肌消费者等不同群组,各国至少3组焦点(各6人),访谈10-15人,确保覆盖不同年龄、收入和使用习惯的关键用户群。样本招募可通过市场调研公司或社交媒体招募,需签订隐私保护协议。
关键发现
·市场格局:日本市场规模大、增速低(2025-30年CAGR约3.3%[12]),侧重高复购和功能性(抗老、药妆等),男性个护正增长。韩国市场规模小、增速高(CAGR 6.6%[4]),在线渠道和出口推动新产品快速迭代。
·消费者偏好:日本消费者重视安全性和稳定效果(偏好温和成分、药妆认证、清淡包装),倾向慢热式复购。韩国消费者更追求创新功效和社交认可(新鲜成分、流行概念、好用即分享),社媒推广效果显著。两国均强调成分天然性、口碑评价和性价比[1][13]。
·渠道偏好:日本线下主导(药妆/百货渠道约44%[3]),线上增速稳定(4.4% CAGR[14]);知名电商(亚马逊、乐天、亚马逊JP)和社区(@cosme)影响大。韩国线上渗透率已过半[4],直播电商和移动社交渠道兴起,OliveYoung等连锁店仍是消费者首选聚合渠道[15][16]。
·决策驱动:成分与功效为首要因素,敏感肌倾向屏障修护配方,抗老需求在老龄化日本尤为强烈;口碑与KOL推荐在两国都极具影响力,韩国特别重视明星/网红直播带货[15];价格敏感度在大众渠道相对较高,顶级高端产品则看重品质与身份象征;包装与环保等软因素逐渐被年轻消费群体重视,但功效和安全仍是基础要求。
市场规模与细分
·总体规模:日本化妆品(含护肤、彩妆、护发、香氛等)2024年约2.58万亿日元[1],2025年预计约2.65万亿日元[8](销量出货额口径)。换算美元约196亿美元[17]。韩国美妆个护市场2025年约136.6亿美元[4]。不同报告口径存在差异:例如IMARC预测2025年韩国仅化妆品(化妆品类别)为84.2亿美元[11],表明韩市场统计口径复杂。下表对比了多项权威数据:
数据来源 | 日本市场规模(最近年份) | 韩国市场规模(最近年份) | 备注/口径 |
Yano研究所(日本)[1] | 2024年2.580兆日元(~196亿美元) | — | 出货额:含护肤、彩妆、护发、男性、香氛等 |
日本化妆品协会[7] | 2024年1.3745兆日元 | — | 国内生产出货额,仅化妆品(含药妆) |
Mordor Intelligence[12] | 2025年327亿美元2030年388亿美元 (CAGR3.29%) | 2025年137亿美元2030年188亿美元 (CAGR6.61%) | 广义美妆个护市场 |
IMARC Group[11] | — | 2025年84.23亿美元2034年130.85亿美元 (CAGR4.87%) | 狭义化妆品市场口径 |
InvestKOREA(韩国KOTRA)[10] | — | 2019年14兆韩元(~123亿美元) | 狭义化妆品,历史数据 |
Fortune BI[17] | 2024年196.2亿美元<br>2032年332.4亿美元 (CAGR6.96%) | — | 狭义化妆品市场预测 |
韩国海关统计 | — | 2024年化妆品出口102.8亿美元[9] | 出口额,仅供参考 |
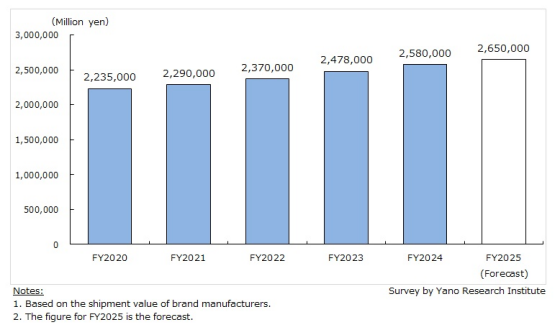
图:日本化妆品市场规模变化(2020–2024)。日本市场长期稳定增长,2024年达到约2.58万亿日元[1]。韩国数据波动更大,2024年化妆品出口破100亿美元新高[9],反映外溢需求。
·按品类细分:日本市场中,护肤品占比最大(约44.5%[2]),其次是护发(26.9%)和彩妆(20.9%),香水仅0.7%[2]。韩国市场以个人护理(洗护)为主(2024年占比76.4%[5]),化妆品(彩妆、香氛)占比相对较小。韩日均见抗老/药妆需求上升趋势,尤其疫情后防晒和基础护理增长显著(见下图)。
·按渠道细分:日本美容零售以线下为主,药妆店和百货占比44.4%[3],线上零售仅次之,复合增速约4.4%[14]。在日本,“Drugstore化妆品”(中低价位)仍最畅销。韩国则线上销售强劲,2024年线上渠道占比已过半,且预计高速增长(CAGR约7.6%[18]);Olive Young等专业连锁(占据约20%以上市场份额)线上线下融合布局[15][16];直播和社交电商渠道是年轻群体重要购买途径。两国跨境电商(针对海外市场)快速扩张,但本地消费占主导。
·按人群细分:年龄方面,日本消费者偏好在中老年市场(40+)高度集中,对抗老美容投入大[19];年轻人则更倾向轻薄底妆和网红单品。韩国人群结构偏年轻(30岁以下占优势),男士护肤增长显著(KOL宣传带动)。性别上,女性仍为主力;但男士个人护理份额在日本为5.2%[20],在韩国亦快速提高。城市等级:一线都市(东京首尔)消费者更敢试新品牌/新渠道,而三四线城市更注重性价比和熟悉品牌。肤质上,两国敏感肌用户比例较高,需要温和配方;油性肤质消费者偏爱清爽控油产品。
用户画像与购买旅程
典型用户画像:
·日本:30-45岁都市职业女性,皮肤敏感或偏干,追求功效护肤和自然妆感。喜爱日系中高端品牌(资生堂、KOSE等)的护肤品,注重品牌历史和产品安全性;平时通过@cosme等平台获取信息,购物偏好线上+药妆实体相结合。另一类为年轻通勤女性,使用功能型BB霜、精华和防晒。男性用户(20-40岁)逐渐接受护肤和彩妆(日本已有专门男士线)。
·韩国:18-35岁潮流敏感人群,男女皆有,大多居住在大城市。追求功效亮眼的护肤和彩妆,例如含神经酰胺屏障修护霜、痘肌急救安瓶、颜值彩妆爆品。信息来源多样:YouTube、Instagram、TikTok、韩国美妆博主、KOL直播,通常先在线上了解、试用样品,后在OliveYoung或线上商城购买。重视社交认同,经常晒图种草。另一画像是韩国中年妈妈群体,对温和药妆和儿童产品需求增加。
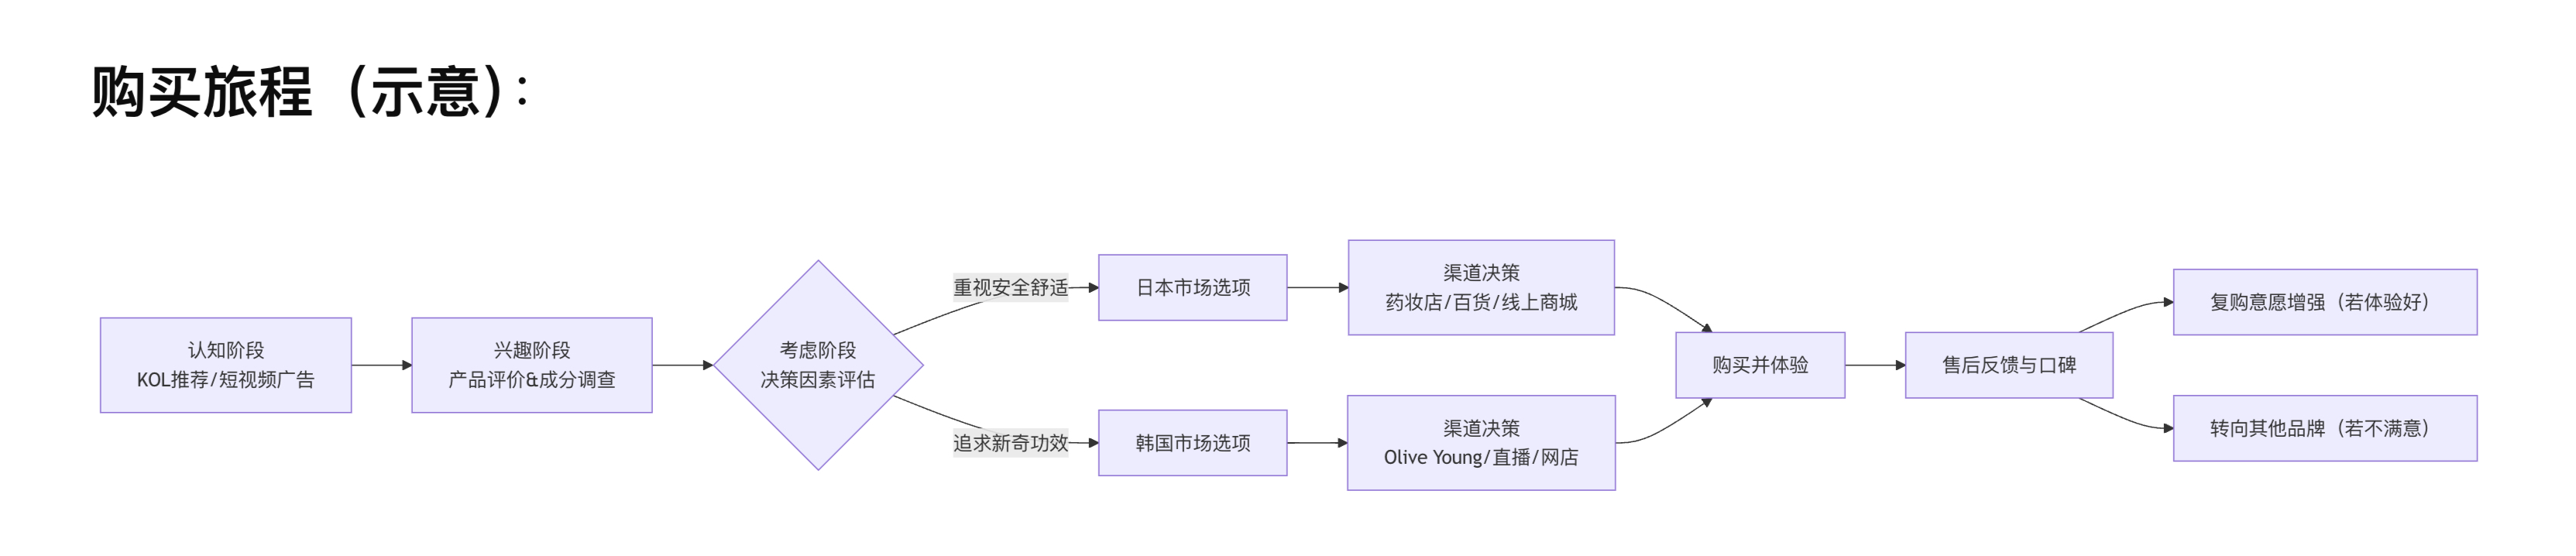
此流程图展示了日韩消费者从接触产品信息到购买决策的典型路径。两国消费者都会通过社交媒体/KOL种草→在线评价查询→根据成分、功效、口碑等权衡后选择产品。不同之处在于,日消费者更可能在可信赖的线下渠道(如药妆店)完成购买,而韩消费者则更依赖线上和连锁渠道,且注重快速试用反馈形成循环购买[15][3]。
决策驱动因素
日韩消费者购买决策受多重因素驱动:
·成分与功效:日本用户注重科学验证和肌肤兼容性(无刺激、植物提取);韩国用户追求高浓度活性成分和即时效果(神经酰胺、透明质酸、肽类等)[20][13]。
·口碑与KOL:两国消费者高度依赖用户评价和社交证明。在韩国,OliveYoung排名、网红直播直接影响购买;在日本,@cosme排行榜和美容编撰媒体具有类似作用。KOL推荐能显著拉动销售,尤其对年轻群体[15][13]。
·品牌形象与包装:日本消费者倾向信任历史悠久的老牌企业(资生堂、资生堂集团OEM等),包装简洁典雅;韩国消费者更受潮流设计和时尚包装吸引(可爱/高颜值包装常见)。多语言标签(韩语/日语)和直观说明是基本要求。
·价格与性价比:日韩市场均存在大众与高端并行格局。消费者普遍敏感价格波动:日本线下渠道多促销活动,韩国直播带货常用优惠策略。合理定价和套餐促销是驱动购买的常用方法。
·可持续性与安全:随着消费者环保意识增强,天然、有机、无添加和可循环包装成为加分项。日本近期“CleanBeauty”理念兴起[21],韩国也在推行动物实验替代与环保材料应用。
竞争格局与代表品牌案例
日本:市场由本土巨头主导(资生堂集团、花王、高丝),覆盖从平价到奢侈品全段位。药妆品牌(如DHC、明色、松本清自有品牌)占据大量销售额。进口品牌(欧莱雅集团、雅诗兰黛、科颜氏等)也在高端细分市场竞争。线下渠道以资生堂国际柜、专营店和药妆店为主。案例:资生堂旗下「资生堂珂倩」主打经典护肤,SK-II专注高端面霜;药妆品牌Curel(珂润)凭借敏感肌定位成功。
韩国:拥有强大的彩妆和护肤出口能力。代表企业包括爱茉莉太平洋、LG生活健康、韩国化妆品集团等。连锁零售(OliveYoung、Lotte、H&B)决定趋势走向,而网红品牌(MEDIHEAL面膜、CLIO彩妆)在年轻人中颇有人气。案例:爱茉莉的Sulwhasoo针对高端中老年,橄榄洋(OliveYoung)自有品牌Hanyul走天然路线。CJ Olive Young通过“见证100亿韩元俱乐部”孵化新锐品牌[15]。
市场集中度中等:日韩传统大厂依然占据高端席位,但中小企业和新锐品牌借助电商/网红生态快速成长。日本新兴品牌(如FANCL无添加保湿)和韩国独立品牌(如RoundLab、d’Alba)均在国际市场展露头角[15][6]。
价格带与毛利参考
·价格带:日本化妆品价位跨度大,大众市场(药妆品)通常单品在1000–3000日元(约9–27美元),高端精华或面霜可达1万日元以上;韩国大众彩妆/护肤单价约10000–20000韩元(约8–16美元),高端产品(如焕肤精华)可到50000韩元以上。具体定价需考虑目标渠道定位:线上常见组合装或套装优惠,线下强调单品价格和升级装。
·毛利参考:日韩护肤品毛利率普遍较高(通常在60–80%以上),其中护肤品毛利通常高于彩妆和洗护。由于研发和品牌溢价因素,新兴品牌和高端线可保持更高毛利。渠道毛利:线下零售商一般需50%左右的空间,线上直销可更灵活。入驻大型连锁或电子商务平台需考虑提成比例(约10–20%)。(参考矢野报告模型和行业惯例)
渠道进入策略
·日本:首选与大型药妆连锁(如松本清、SUNDRUG)或百货化妆品部建立经销关系;在线上,可通过Rakuten、AmazonJapan、Qoo10等电商平台直接触达消费者;直播/社媒带货尚在起步,可作为辅助推广。必须确保产品符合日本药监法规、贴日文标签(成分合规、产品分类如化妆品/准药品)。建议先从东京/大阪旗舰店或网络发售入手,逐步下沉至二三线城市。
·韩国:可以与Olive Young、Lotte Department Store等连锁渠道商合作,后者常举办快闪店(Festa)来推广新品牌[15]。线上渠道建议入驻Coupang、NaverShopping等大型平台,并通过KOL直播(YouTube、NaverTV)进行社交营销。韩国市场进入壁垒相对低,但需通过MFDS备案、确保韩文标签合规。可借助KOTRA/大韩化妆品协会资源(咨询指导)快速了解注册流程和本地渠道网络。
产品/配方/包装/文案建议
·产品定位:建议结合日韩共同需求和差异化优势。日本产品配方可强调温和天然(如添加绿茶、米糠成分),注重修护+防晒(标榜SPF+PA配方无残留);韩国方向可突出高浓度活性+科技(神经酰胺、胜肽、舒缓成分、安瓶精华系列)。例如:日本主推“药妆修护精华+长效防晒乳”,韩国主推“屏障修护晚霜+控油去痘水”。
·包装设计:日本市场倾向简洁素雅风格,使用温和色调和易读文字;文案强调“无添加”“敏感肌适用”“药用认证”等关键词。韩国市场则可尝试抢眼时尚包装,加贴韩文标识,突出美容功效图示(如分层图、使用前后对比图)。按当地审美调整包装材质(日偏爱软盒,韩偏爱亚光塑料瓶)。
·宣传文案:针对日本消费者,可用科学严谨语调,突出“皮肤诊断”“配方专利”“持续效果”信息;针对韩国消费者,可用情感化语言和带有韩流时尚元素的关键词(“Barrier Care”“Glowing Skin”等),鼓励分享体验。附加说明需中/日/韩文齐全,符合两国法规(如成分含量标注)。
营销与种草路径
·数字营销:在日本,可通过@cosme等美妆社群、LINE广告和Twitter口碑推广。邀请美妆博主/知名美容编辑试用(送测)并撰写点评。韩国则重点利用Instagram、YouTube和TikTok,邀请美妆KOL进行试色和护肤教程,并置入产品。
·KOL/直播:韩国直播带货极为有效,建议与网红合作,组织直播试用;日本直播较少,但可通过網紅YouTuber(如Hikakin、Boneka)介绍产品。
·短视频:制作符合平台节奏的短视频(30秒TikTok/抖音风格),讲解产品功效或使用前后对比,结合热门BGM和挑战话题吸睛。
·门店体验:在线下渠道布置试用装与体验台,举办新品发布会或皮肤检测活动;如在日本药妆店设快闪试用点,在韩国OliveYoung门店设置体验柜。
·榜单与活动:争取被收录日本“@cosme大赏”或韩国美容大奖,并参加双十一、双十二、韩国光棍节等电商促销节点。发布用户评价和明星代言照片,以及参与美妆评奖增加公信力。
风险与合规
·日本:化妆品须遵守《药事法》及新《化妆品卫生法》,成分需列入日本厚生省认证目录;含UV防护等成分可能被归类为准药品(需加强审批);严禁使用汞、激素等成分。所有标签(成分表、使用说明、生产商等)必须日语标注,并通过药监局备案。新兴趋势(如功能性化妆品)需事先咨询专业人士。
·韩国:化妆品注册需向MFDS申报,标签需韩文并符合《化妆品法》,某些成分(如熊果苷、乙醇含量)有严格限量;防晒产品要求SPF测试报告。动物成分(如牛胎盘)受到限制。建议与当地合规顾问或KOTRA合作,避免触犯禁用成分和认证流程失误。
五年市场预测与敏感性分析
根据Mordor Intelligence预测,日本美妆个护市场将从2025年约329.7亿美元增长至2030年387.6亿美元(3.29%CAGR)[12];韩国则从2025年136.6亿美元增至2030年188.2亿美元(6.61%CAGR)[4]。我们假设三种增长情景:低速(日本2%、韩国5%)、基准(见Mordor)、高速(日本5%、韩国8%)。以下折线图展示了2024–2030年规模预测及不确定性区间:
(图表说明:假设基期为2024年市场规模,日本约31.8亿美元,韩国约13.0亿美元;高低情景分别以上述不同CAGR计算。)
优先落地机会与路线图
·短期(0-3个月):完成数据分析和目标用户画像,选定前五优先选品(如抗老精华、敏感修护霜等);设计并发布试点问卷收集反馈;在日本和韩国各自试行小规模营销活动(例如KOL种草或快闪店)测试市场反应。确立KPI:品牌知晓度提升(线上曝光量)、网站点击率、种草转化率等。
·中期(3-6个月):根据试点反馈优化产品和营销策略。正式推出新品,通过线上线下渠道大规模铺货。加强社交媒体运营,进行多场直播和短视频推广,提高用户口碑。建立监测机制(销售数据、社群评价),定期评估ROI并调整资源分配。
·长期(6-12个月及以上):巩固品牌在日韩市场的定位,拓展产品线(如男士专用、儿童系列)。探索更深层次合作:日本可考虑与当地药妆店联合开发定制系列;韩国可寻求与H&B连锁店共同营销。持续投入市场研究跟踪变化趋势。到第12个月,设定具体目标(如达成市场份额X%、重复购买率提高Y%、NPS达到Z等)。
KPI示例:月活跃购买用户数、品牌官网访问量和问询量、KOL推广转化率、门店/直播带货销售额、复购率与NPS评分。
预算估算
预估整个调研与初期市场推广总成本区间:
·低成本方案(≈50万人民币):利用现有公开数据和线上便宜调研工具(如社媒问卷),访谈费用最低;限制样本量和第三方服务投入。
·中等方案(≈100万人民币):聘请专业调研公司,样本更大(数千人),覆盖全国主要城市;包含问卷平台服务费、问卷翻译、调查员补贴、数据报告购买(例如购买矢野报告节选)等。
·高成本方案(≈200万人民币):全方位调研(包括深度访谈、焦点小组和大型在线面板),同时支持营销试点(KOL合作费用、直播推广预算、线下活动成本),并聘请本土顾问执行法务合规审核。
费用构成示例:问卷平台和样本招募(20-50万)、专家访谈补贴(3-5万)、数据购买(10-30万)、翻译与报告撰写(10-20万)、市场推广测试(直播/KOL,30-80万)、不确定预留等。
研究时间表(甘特图):
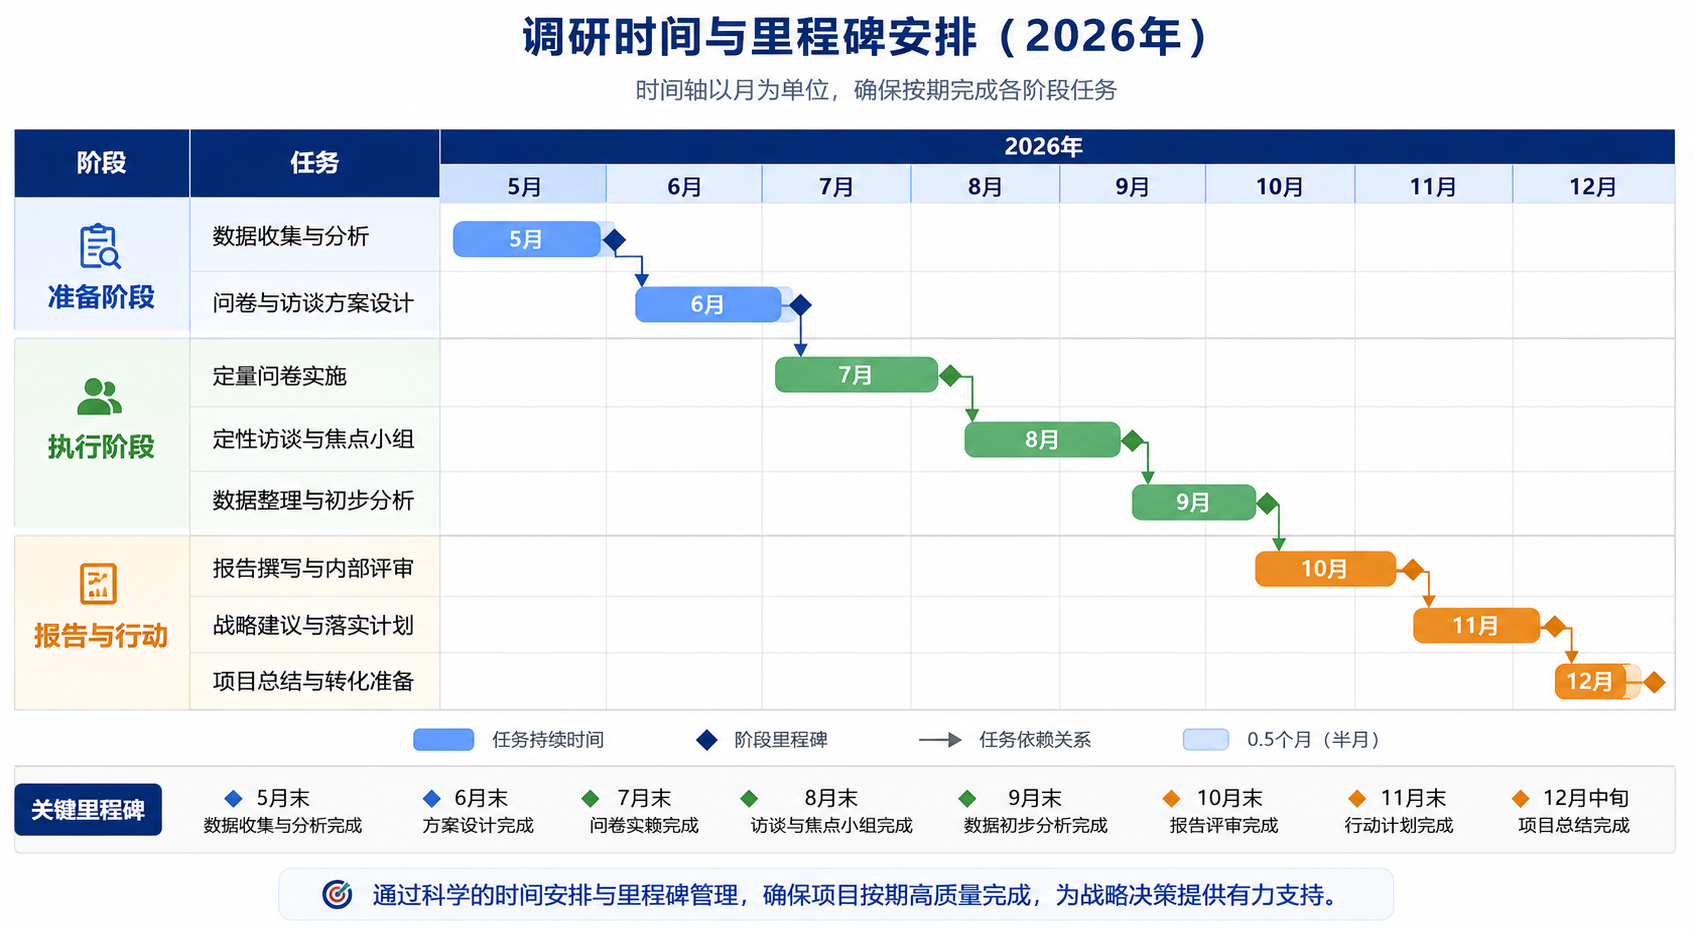
图:调研时间与里程碑安排(时间轴以月为单位,确保按期完成各阶段任务)。
行动建议(短期90天/6个月/12个月)
·90天内:整合现有公开数据、完成问卷设计并发布,启动至少1场焦点小组和5-10次深度访谈;建立KPI监控表,启动品牌官网与社交媒体建设,提高品牌能见度。
·6个月:分析调研结果,确定前三个明星产品线(如屏障修护面霜、安瓶精华、防晒隔离);在日本与韩国各组织一次新品发布活动;形成初步分销网络(签约主要渠道商);启动在线与线下营销(KOL、直播、门店体验)。
·12个月:全面推广产品组合,巩固市场渠道关系;根据前期KPI反馈优化产品和营销;在日韩市场建立稳定用户社区;准备进入下一个五年增长期,可能考虑拓展到邻国(如中国台湾)或开发新品类。
各阶段需持续监测市场反应(销售额、市场份额、用户满意度等),根据实际情况灵活调整策略。通过上述综合调研与执行路径,力求在日本与韩国市场短时间内建立品牌认知和消费者忠诚度,为长期盈利打下基础。
参考资料:以上数据与观点综合自矢野经济研究所、日本化妆品工业会、日本经济产业省、KOTRA、MordorIntelligence、IMARC等权威报告[1][4][7][11]。每项引用均注明出处。调研设计和策略建议基于行业通行做法与消费者行为假设。
[1][8][20][21] Cosmetics Market Grew by 4.1% YoY to 2.58 Trillion Yen in FY2024 | Yano Research Market solution provider
https://www.yanoresearch.com/en/press-release/show/press_id/3922
https://www.jcia.org/user/statistics/shipment
[3][12][14][19] Japan Beauty And Personal Care Products Market Size, Share & 2030 Growth Trends Report
https://www.mordorintelligence.com/industry-reports/japan-beauty-and-personal-care-products-market
[4][5][6][13]韩国美容和个人护理产品市场规模、份额分析2030
[9]外媒:韩国2024年化妆品出口破100亿美元创新高 - 中新经纬
https://www.jwview.com/jingwei/html/m/01-06/614406.shtml
[10][化妆品]韩国化妆品产业现况与发展前景查看详情 | 产业焦点 | InvestKOREA(CHN)
https://www.investkorea.org/ik-ch/bbs/i-510/detail.do?ntt_sn=485726
[11] South Korea Cosmetics Market Size Trends & Forecast 2034
https://www.imarcgroup.com/south-korea-cosmetics-market
[15] From Indie to Icon: 116 K-Beauty Brands Exceed 10 Billion KRW in Sales at Olive Young - CJ NEWSROOM
[16] CJ Olive Young Sales Surge 22% to $4.2B on K-Beauty Boom - Seoul Economic Daily
https://en.sedaily.com/finance/2026/03/18/cj-olive-young-sales-surge-22-percent-to-42b-on-k-beauty
[17]日本化妆品市场规模、份额|成长报告[2032]
https://www.fortunebusinessinsights.com/zh/japan-cosmetics-market-114215
[18] South Korea Beauty And Personal Care Products Market Size, Share & 2030 Growth Trends Report

