
适老产品行业研究报告
产业研究分析
适老产品行业研究报告
摘要
“适老产品行业”在现实中并没有完全统一的统计口径:狭义上,它是面向老年人的日用辅助、养老照护、健康促进、适老化家居与环境改善等产品;广义上,它又与银发经济、智慧养老、康复辅具、家用医疗器械、远程健康监测、居家适老化改造等产业相互重叠。因此,判断行业规模不能只看单一数字,而应同时观察广义银发经济总盘子、可量化的邻近细分市场、以及政策直接带动的交易额。按公开测算,国内银发经济规模目前约为7万亿元,到2035年有望达到30万亿元;到2025年末,国内60岁及以上人口已达3.2338亿,占总人口23.0%,65岁及以上人口为2.2365亿,占比15.9%,这决定了适老产品需求会持续扩容。[1]
需求结构正在从“基础养老”转向“安全、健康、便捷、尊严、陪伴”并重。第五次中国城乡老年人生活状况抽样调查显示,2021年老年人中自报患有慢性病的占80.0%;需求比例最高的五类社区(村)养老服务依次为上门看病、助餐、文化娱乐、健康教育和上门做家务;13.2%的老年人自报日常生活需要别人照料,而在需要照料者中,87.3%更倾向在家里接受照料。与此同时,截至2025年6月,60岁及以上“银发网民”已达1.61亿,说明线上触达、远程监测和以家庭为中心的产品化服务已具备大规模渗透基础。[2]
政策环境已经从“养老服务兜底”转向“服务体系建设+消费补贴+科技赋能+标准治理”四轮驱动。国家层面,国务院办公厅[3] 2024年印发首个银发经济专门文件,2025年《深化养老服务改革发展的意见》进一步把失能照护、三级养老服务网络和养老科技应用放到更核心的位置;2026年,民政部[4] 会同多部门出台《关于培育养老服务经营主体 促进银发经济发展的若干措施》,把品牌化、市场化供需对接、科技赋能与要素支持系统化。2025年“家装厨卫焕新”把居家适老化改造纳入重点支持范围;同年,全国完成224万户特殊困难老年人家庭适老化改造,投入补贴15.8亿元,带动销售60.1亿元,粗略测算相当于1元补贴撬动约3.8元销售。[5]
产业上最值得重视的不是“所有产品一起卖”,而是围绕高频场景做硬件+软件+服务+支付的打包方案。未来三到五年,最具确定性的方向包括:居家适老化改造、慢病与远程健康监测、辅助出行与康复辅具、听力与视力辅助、以及机器人辅助照护与AI/IoT家庭安全体系。真正的竞争壁垒也很清楚:不是单一硬件参数,而是场景定义能力、适老交互能力、安装与售后能力、数据合规能力、以及与社区/医院/养老机构的渠道协同能力。[6]
市场边界、规模与增长
适老产品行业的研究首先要解决“口径”问题。官方目录和申报体系通常把老年用品划分为老年服装服饰、日用辅助、养老照护、健康管理与促进、适老化家居、适老环境改善等六大领域二十个品类;而智慧健康养老目录又把产品分为可穿戴健康检测、健康监测、养老监护、康复辅具、适老化智能家居等类别。这意味着行业不是一个单独孤立的“赛道”,而是多个邻近市场的交叉集合。[7]
在 中国[8],增长的底层驱动力非常明确:一是人口规模持续抬升,二是慢病和照护需求的大盘扩大,三是政策把“银发经济”从社会议题推入消费、制造和科技议题。到2025年末,国内60岁及以上人口已达3.2338亿,较上年增加1307万人;老年人中60—64岁低龄老人占比较大,意味着未来并非只有“失能养老”市场在增长,面向主动健康、休闲消费、功能改善与数字连接的“新老人”市场同样在扩张。[9]
从公开可量化的邻近细分市场看,适老产品的几个重要抓手已经具备足够规模,但不同数据口径不可直接加总:可穿戴健康监测设备市场、远程医疗市场、智能养老机器人市场、电动轮椅市场,以及居家适老化改造的政策带动销售额,都能从不同侧面反映行业热度。特别需要注意的是,机器人赛道公开口径差异很大:有报告按“智能养老机器人”测算,2024年规模为281.7亿元;另有报告按更窄的“养老机器人”口径估算,2024年约79亿元。这种差异本身就说明,行业定义、统计边界和资本叙事仍在快速演化。[10]
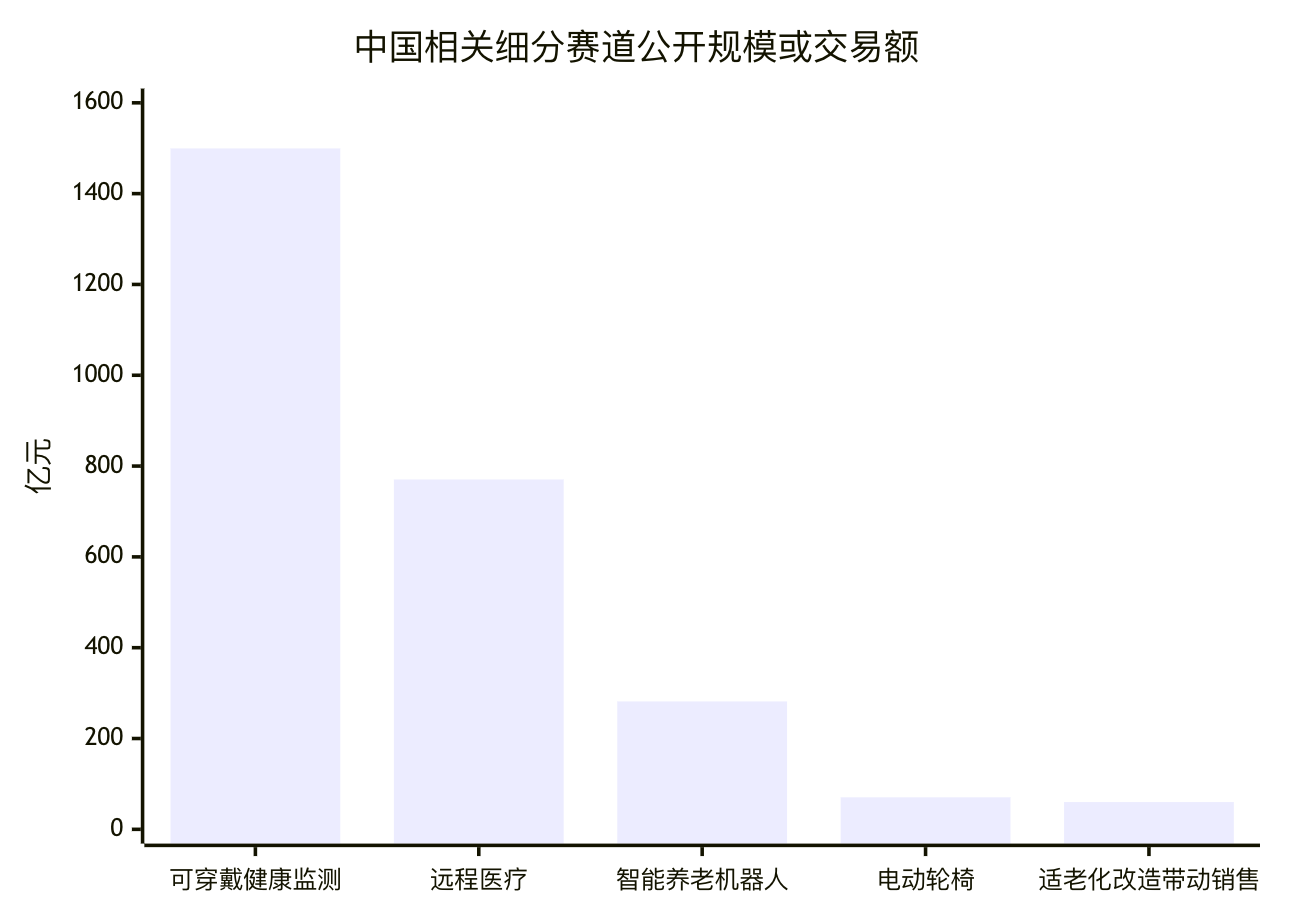
上图对应的年份并不完全一致:可穿戴健康监测为2024年口径,远程医疗为2023年口径,智能养老机器人和电动轮椅为2024年口径,适老化改造带动销售为2025年口径;因此,上图的价值在于看结构与成熟度,而不是做财务加总。
整体上,国内适老产品行业已经从“零散单品”进入“平台化、多场景、政策共振”的阶段。[11]
由于国际上对“适老产品”“银发经济”“AgeTech”的定义也不统一,与主要海外市场比较时,更适合采用各地最接近且可公开获取的指标进行对照:
市场 | 最新公开可比口径 | 老龄化基础 | 对行业的启示 |
国内 | 银发经济规模约7万亿元,2035年有望达30万亿元;2025年末60岁及以上人口3.2338亿。[12] | 老年人口基数全球最大。[13] | 规模优势在国内,且政策驱动强,最适合跑出本土化场景。 |
欧盟[14] | 银发经济到2025年可能扩至约5.7万亿欧元,对GDP贡献有望达6.4万亿欧元、创造8800万个就业岗位。[15] | 深度老龄化、公共福利和标准体系成熟。 | 适合借鉴其无障碍设计、标准治理和社区居家养老整合。 |
日本[16] | 2024年65岁及以上人口3624万,高龄化率29.3%;2024财年介护服务费用累计约11.94万亿日元,2025财年介护给付费预算13.2万亿日元、总费用约14.3万亿日元。[17] | 全球最成熟的超老龄市场之一。 | 适老改造、辅具租赁、长期照护支付体系经验最值得参考。 |
美国[18] | 2025年AARP调查显示,71%的老年人购买了科技产品,平均技术支出756美元,40%已计划在2026年继续购买。[19] | 老龄科技消费能力强,居家养老和商业保险更发达。 | 适合借鉴RPM、居家订阅制、DTC与B2B2C并行的商业路径。 |
如果把这些市场放在一起看,一个很清晰的判断是:国内不是“有没有市场”的问题,而是“先做哪个高频细分场景、用什么支付与渠道组合跑通”的问题。国际市场提供的最重要经验也不是某一种单品,而是“标准化支付+社区/家庭一体化服务+数据化复购”的体系打法。[20]
政策、补贴与标准体系
近两年的政策变化非常关键。行业过去更多被放在养老服务、福利保障、无障碍改造等政策框架中;而从2024年开始,它被明确纳入银发经济、消费促进、科技应用、标准体系建设和经营主体培育的大框架,政策重心从“兜底保障”延伸到“供给扩容、需求激活、场景创新、技术推广”。《中共中央、国务院关于深化养老服务改革发展的意见》提出,到2029年养老服务网络基本建成,到2035年养老服务体系成熟定型,并首次突出“以失能老年人照护为重点”;2026年八部门《若干措施》进一步把品牌建设、市场化供需对接和科技赋能写得更具体。[21]
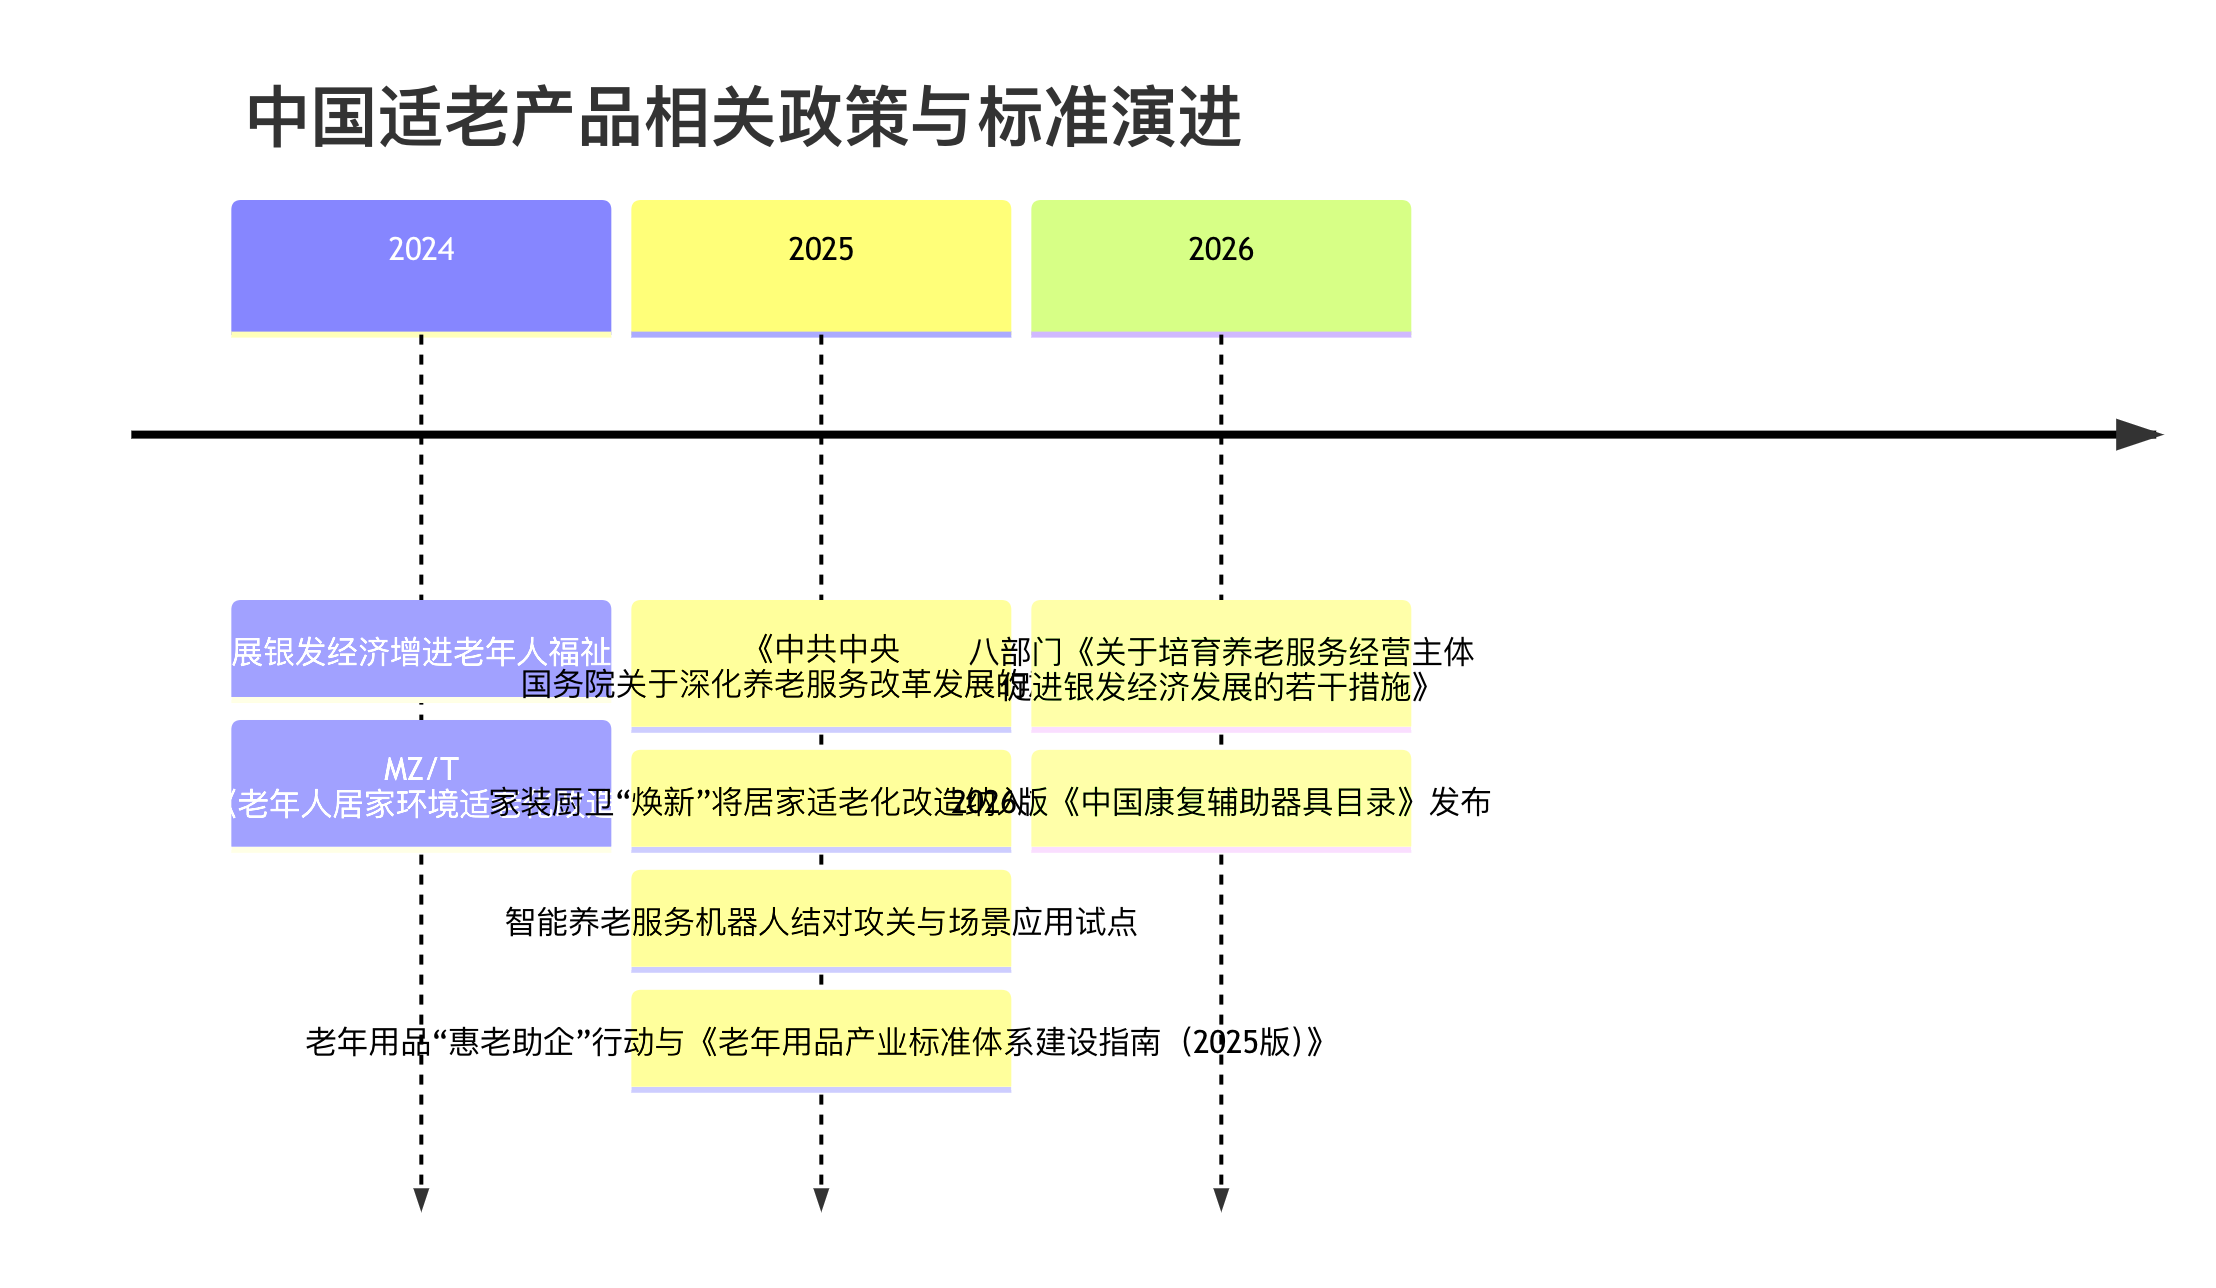
从消费刺激和地方落地看,居家适老化改造已成为最明确的政策抓手之一。2025年全国层面把其纳入“焕新”重点支持范围后,多个省市形成了清晰的补贴方案,企业进入时必须把“补贴目录、合格服务商、验收流程、发票与数据留痕”视为渠道的一部分,而不是单独的行政手续。[22]
地区 | 政策抓手 | 代表性补贴规则 | 对企业的直接影响 |
上海市[23] | 居家环境适老化改造补贴与统一平台 | 四类对象按实际改造额100%/80%/60%/50%补贴,最高每户5000元,三年为一个周期。[24] | 适合做标准化产品包、平台直连和服务商垫付结算。 |
浙江省[25] | 以旧换新式适老化改造 | 按成交价30%补贴,单件最高3000元,每户最高2万元。[26] | 对中高客单价改造包和“施工+产品”组合更友好。 |
广州市[27] | 适老化改造“焕新”上线 | 补贴比例30%,每人累计最高1万元,支持线下企业与电商平台。[28] | 线上线下联动空间较大,适合做平台券核销。 |
广东省[29] | 省级促消费政策嵌入养老 | 明确发展老年助餐、家庭养老床位、适老生活体验中心,并将老年产品和服务纳入促消费政策范围。[30] | 更适合做供给端布局、体验中心和综合解决方案。 |
标准化正在从“有没有标准”进入“按什么体系建标准”的阶段。现行有效且直接相关的标准中,MZ/T 218—2024规定了老年人居家环境适老化改造的评估、方案、内容与验收;MZ/T 217—2024则针对服务机构基本规范。2025年发布或实施的标准中,GB/T 45445—2025关注电子商务平台适老化通用要求,GB/T 45228—2025关注生物特征识别产品适老化通用要求;《老年用品产业标准体系建设指南(2025版)》则把产品、智能互联、制造、认证等系统串联起来。与此同时,居家适老化产品分类与编码、服务机器人适老化应用评估等新标准也在推进中,说明行业正从“项目驱动”过渡到“标准驱动”。[31]
合规边界也越来越清晰。涉及血压、血糖、血氧、呼吸、康复训练等医疗或准医疗功能的产品,必须遵守《医疗器械监督管理条例》;涉及互联网问诊、远程管理、在线处方的平台,应受互联网诊疗管理办法和监管细则约束,尤其要注意“人工智能软件不得冒用、替代医师本人提供诊疗服务”;而居家监测、跌倒报警、位置共享、电子围栏等场景,则必须遵守《个人信息保护法》对敏感个人信息处理、告知同意、最小必要原则的要求。对新入局企业而言,合规不是事后补课,而是产品定义的起点。[32]
产品类别、技术路线与产业链
从官方目录和近两年的推广方向看,适老产品已经远远不是“轮椅、拐杖、扶手”那么简单,而是从单品转向系统方案:既包括面向家庭和个人的硬件,也包括场景软件、平台联接、照护流程和安装服务。2025年老年用品目录申报范围覆盖六大领域二十个品类;2024年智慧健康养老推广目录则集中体现了健康管理、养老监护、康复辅具、适老化家居等技术化产品供给。[7]
产品大类 | 代表性产品 | 解决的核心问题 | 技术重心 | 最适合的渠道 |
居家照护与安全监测 | 跌倒报警、紧急呼叫、睡眠/离床监测、门磁/烟感联动 | 安全、风险预警、夜间照护 | 传感器、边缘计算、IoT联动 | 社区、家庭养老床位、物业、运营商 |
移动辅具与辅助出行 | 助行器、手动/电动轮椅、智能代步设备 | 出行便利、行动补偿、照护减负 | 电机控制、导航、避障、轻量化结构 | 康复机构、辅具门店、电商、社区 |
智能穿戴与健康管理 | 血压、血氧、心率、心电、定位手表/手环 | 慢病管理、异常预警、远程陪伴 | 可穿戴传感、蓝牙/蜂窝连接、算法 | 电商、药店、医院、体检中心 |
远程医疗与RPM | 医患平台、家庭监测箱、云端随访 | 慢病连续管理、复诊效率 | 数据平台、互联互通、AI辅助分析 | 医院、家庭医生、保险、互联网医疗 |
日常生活辅助 | 助听器、老花镜、智能药盒、防滑器具、如厕/洗浴辅助 | 听视辅助、服药依从、日常安全 | 人机交互、微型化、电池管理 | 药店、眼视听门店、电商、社区 |
居家适老化改造 | 扶手、防滑、坡道、门槛处理、适老卫浴、智能床具 | 居住环境安全与便利 | 建材、结构设计、安装施工、验收标准 | 政策平台、装修/建材、养老服务商 |
康复、护理与陪伴机器人 | 外骨骼、移位护理、康复训练、陪伴机器人 | 照护人力替代、康复效率、陪伴 | 伺服、减速器、感知、多模态交互、具身智能 | 医院、养老机构、租赁服务、试点项目 |
AI/IoT一体化平台 | 家庭看护平台、机构管理系统、设备中台 | 多设备联动、数据闭环、服务管理 | 大数据、智能体、互联互通、权限管理 | B2B/B2G/B2B2C |
上表对应的技术演进方向正在快速清晰化:一方面,政策鼓励大数据、人工智能、北斗、物联网、机器人、脑机接口等进入养老场景;另一方面,企业开始把原本分散的设备端功能打包为“设备—平台—服务”一体化产品。比如,机器人试点明确面向家庭、社区、养老机构三类场景;上海康复辅具产业行动方案则明确支持AI、智能传感、信息通信与脑机接口在护理机器人、康复机器人、可穿戴设备中的集成应用。[33]
产业链视角下,这个行业的门槛比许多人想象的高。上游不只是塑料件和金属件,还包括传感器、伺服电机、减速器、电池、结构材料、医疗算法、定位通信与数据安全能力;中游制造也分层明显——消费品类强调成本与设计,医疗器械类强调注册、质量体系与临床可靠性,机器人类则对核心部件、系统集成和可靠性验证要求更高;下游则不是“卖出去就结束”,而是从能力评估、适配、安装、培训、复访、维保到数据服务的一整套履约链。福建福安按摩器具产业转向适老赛道、上海推动康复辅具高端化智能化、西部鼓励目录把康复辅助器具制造和便携式制氧产品纳入支持,说明地方政府也在围绕制造和供应链布局。[34]
这里最值得强调的一点是:适老产品行业的“制造优势”必须与“服务交付优势”绑定,单靠代工思维很难形成长期壁垒。尤其是居家改造、智能设备和机器人场景,用户不买的往往不是硬件本身,而是“不敢买、不会装、不会用、出了问题不知道找谁”。这也是为什么政策文件反复强调供需对接平台、体验中心、服务商名录和标准化评价体系。[35]
用户画像、需求痛点与渠道定价
用户分层决定产品分层。第五次抽样调查显示,2021年60—69岁的低龄老年人占56.2%,70—79岁占30.4%,80岁及以上占13.4%;老年人口城镇化率为54.0%;老年人独居占14.2%,其中农村独居比例高于城镇;而2025年全国城镇居民人均可支配收入为56502元,农村居民为24456元,收入差异直接影响不同区域对适老产品的支付能力和支付方式。[36]
据此,进入市场时至少应以四类人群来理解需求:
画像 | 年龄/健康状态 | 支付能力 | 首要需求 | 更适合的产品 |
活力型新老人 | 60—69岁,基本自理,关注运动和慢病预防 | 中高 | 主动健康、社交、轻智能 | 可穿戴设备、健康监测、轻改造、智能家居 |
慢病管理型老人 | 65岁以上,高血压/糖尿病/心肺疾病较多 | 中 | 连续监测、复诊效率、提醒用药 | 血压/血氧/心电、远程健康管理、药盒 |
半失能与高龄老人 | 75岁以上,跌倒、步态、如厕、移位困难 | 中低到中 | 安全、移动、照护减负 | 居家改造、助行/轮椅、护理床、护理机器人 |
农村留守与低收入老人 | 年龄跨度大,数字能力较弱,服务可及性不足 | 低 | 低学习成本、低初始投入、线下服务 | 低客单辅具、基础呼叫/定位、上门服务、补贴产品 |
需求和痛点也已比较清晰。调查显示,老年人最需要的社区(村)养老服务并不是“高科技陪伴”,而是上门看病、助餐、文化娱乐、健康教育和上门做家务;同时,80%的老年人自报患有慢性病,13.2%需要日常照料。这意味着真正高频的适老产品并非全部指向“酷炫黑科技”,而是围绕医疗可及性、用药依从性、饮食、出行、安全和照护减负的刚需。[37]
采用障碍主要集中在五方面。
第一,交互门槛:元分析研究表明,感知易用性、便利条件、信任与满意度显著影响老年人对智慧养老技术的持续使用,而感知风险和技术焦虑则显著抑制意愿。
第二,支付门槛:很多产品介于“消费品”和“医疗/照护服务”之间,医保、长护险和商业保险衔接不足。
第三,信任门槛:老年用户及家属更关注“有没有用、会不会误报、谁来负责”。
第四,履约门槛:安装、调试、培训、维保不到位会直接拉低复购和口碑。
第五,数字鸿沟:虽然银发网民已达1.61亿,但并不意味着所有老年人都能顺畅完成App绑定、设备连接和权限授权。[38]
价格体系则呈现明显分层。当前更适合规模化的,不是把所有产品都做成高客单价,而是形成“低客单入口+中客单功能升级+高客单方案化交付”的阶梯。公开调查显示,助听器用户可接受的主流价格区间集中在2000—5000元;行业研究认为2025年电动轮椅平均售价约3000元;优麦康养陪伴机器人首发定价约5万元,而生活照料类机器人的常见价格区间约在3万—20万元。与此同时,适老化改造的支付逻辑更像“项目制+补贴制”,上海、浙江、广州等地补贴力度不同,但客单价普遍已不是单纯零售逻辑,而是“产品包+施工+验收”。[39]
渠道方面,行业正在形成“四层结构”。
第一层是线上零售,受益于银发网民扩张和电商适老化改造,适合标准化单品和复购耗材;
第二层是线下专业渠道,包括医院、康复机构、药店、听力中心、辅具门店和社区服务站,适合中高客单价和需要体验的产品;
第三层是社区与机构渠道,政策明确鼓励企业对接社区、医院、养老机构、旅居酒店等需求端,适合B2B/B2G模式;
第四层是补贴平台与项目渠道,例如地方适老化改造“焕新”平台和服务商名录。
这种结构意味着,企业如果只会做电商,或者只会做政府项目,都会错失行业的主要增量。[40]
竞争格局、商业模式与投资并购
行业竞争格局的一个鲜明特征是:国内企业在场景本土化和交付速度上更有优势,国际企业在听力、呼吸、专业医疗器械和长期品牌沉淀上更强。因此,竞争往往不是“谁把谁完全替代”,而是本土玩家在家庭、社区、改造、辅助出行与中端健康管理上快速扩张,国际玩家在专业设备和高端细分里保持优势。[41]
公司 | 区域 | 代表布局 | 核心模式 | 依据 |
鱼跃医疗[42] | 国内 | 家用健康检测、呼吸制氧、康复器械 | 硬件零售+家用医疗场景扩品 | H1 2025家用健康检测板块收入同比增长15.22%。[43] |
乐心医疗[44] | 国内 | 慢病与老年人远程健康监测 | 设备+RPM平台+健康管理 | 年报明确面向老年及慢病人群做实时监测和动态干预。[45] |
上海邦邦机器人[46] | 国内 | 智能电动轮椅与辅助出行 | 智能出行硬件+平台连接 | 公司定位为智能辅助出行解决方案提供商,2026年AI轮椅接入大型健康平台。[47] |
杭州程天科技[48] | 国内 | 康复与养老外骨骼 | 医疗/康复设备+消费级外骨骼扩张 | 公司聚焦康复与养老外骨骼,并推进消费级助行产品。[49] |
优必选[50] | 国内 | 智慧康养全场景解决方案 | 机器人+机构/社区数字化 | 官方方案覆盖安全、健康、护理、康复、运营管理等七大场景。[51] |
福寿康[52] | 国内 | 居家和社区整合照护 | 服务网络+适老改造+机器人协同 | 2026年与如身机器人成立合资公司,提出以租赁推动机器人辅助照护。[53] |
ResMed[54] | 国际 | 呼吸、睡眠、虚拟照护、机构软件 | 设备+数字诊断+软件 | 2025年收购VirtuOx;2025财年Residential Care Software收入占比约12%。[55] |
Sonova[56] | 国际 | 助听器、听力护理、消费声学 | 高端听力硬件+连锁门店 | 2024/25财年销售增长6.6%,继续强化听力与门店网络。[57] |
Demant[58] | 国际 | 助听器、诊断设备、听力门店 | 垂直一体化听力健康 | 2025年营收229.71亿丹麦克朗,并以7亿欧元收购Kind集团。[59] |
Invacare[60] | 国际 | 移动与家用医疗产品 | 辅具制造+经销网络 | 影响力报告强调其产品组合围绕mobility与healthcare。[61] |
iWOW Technology[62] | 国际 | 居家养老IoT报警与存在感知 | AgeTech硬件+政府/社区部署 | 2025年推出Ageing-in-Place产品组,并承接新加坡政府脆弱老人报警系统项目。[63] |
把这些企业放在一起看,行业里最常见的商业模式大致有六类:
商业模式 | 目标客户 | 主要收入 | 优势 | 主要短板 |
单品零售 | 老年人/子女 | 一次性硬件收入 | 起量快、适合电商 | 同质化高、售后弱 |
硬件+耗材/配件 | 慢病/呼吸/监测用户 | 设备+耗材复购 | 现金流稳定 | 需要设备保有量基础 |
硬件+订阅/远程服务 | 慢病管理、居家安全 | 设备费+月费/年费 | 生命周期长、数据沉淀强 | 续费与服务能力要求高 |
B2B/B2G机构采购 | 养老机构、医院、社区 | 项目制采购、软件与维保 | 单笔客单高、便于标准化推广 | 回款慢、招投标复杂 |
适老化改造项目制 | 家庭、社区、政府项目 | 产品包、施工费、验收费 | 与补贴政策天然匹配 | 履约重、跨品类整合难 |
租赁与按次使用 | 高客单机器人、辅具 | 租金、按次服务、托管费 | 降低用户前期门槛 | 资产管理和运维要求高 |
资本与并购也在验证行业逻辑正在变化。国家开发银行披露,2025年其围绕养老和银发经济的投贷联动投放近200亿元;傅利叶[64] 2025年初完成新一轮融资,E系列融资总额近8亿元;国际上,ResMed于2025年收购VirtuOx,Demant以7亿欧元收购Kind集团,说明海外成熟赛道正在通过并购加强渠道和数字能力。国内则更常见场景驱动型资本动作:数颐联康与如身机器人合资成立康养机器人公司,并明确采用租赁模式;新里程集团连续推进医疗养老资产注入,并提出通过“自研+并购”布局康复、护理、养老机器人。这表明资本的关注重心正从“单个设备是否聪明”转向“能否形成场景、数据和服务闭环”。[65]
风险、趋势与中国市场进入策略
行业向上的确定性很强,但主要风险也十分明确。第一,市场边界与标准边界仍未完全统一,不同机构对机器人、辅具、智慧养老、适老改造的统计口径差异很大,容易导致战略误判。第二,支付体系碎片化,很多产品既不像纯消费品,也没有完全进入医保/长护险支付,使得用户“有需求但不下单”。第三,数据与责任风险上升,涉及生理监测、位置信息、跌倒预警和互联网诊疗的平台,必须处理好隐私、误报、服务责任和医工边界。第四,渠道和履约压力大,适老产品往往卖的是“完整体验”而不是“盒装商品”。第五,农村和低收入群体可及性不足,如果企业过度押注高端大城市市场,规模天花板会很快显现。[66]
但未来趋势同样清楚。其一,产品将从单点功能向场景方案化演进,“设备—平台—服务”一体化会成为主流。其二,机器人与AI不会在短期内全面替代护理员,而会先在巡检、提醒、转运、康复训练、辅助陪伴和风险预警等环节成为“第二劳动力”。其三,适老化改造、辅具和健康监测正在形成“家庭端入口”,社区和机构则成为规模化验证场景。其四,目录、标准、认证和补贴体系会进一步把行业从“概念赛道”拉回到“可验收、可支付、可复制”的产业赛道。[67]
对于计划进入国内市场的企业,预算未指定;因此,下述策略按“市场可复制性优先”而非“低成本优先”设计。最优路径不是一开始铺满全国,而是先选一个高频刚需场景,在一线和强二线城市形成模块化样板,再通过供需平台与补贴渠道向更多城市复制。最适合优先切入的场景通常只有四类:跌倒与夜间安全、慢病管理与远程随访、移动与助行、以及居家如厕洗浴等核心改造。[68]
A[选择单一高频刚需场景] --> B[在核心城市做样板试点]
B --> C[接入地方补贴与供需平台]
C --> D[构建线上线下混合渠道]
D --> E[评估 安装 培训 复访一体化]
E --> F[沉淀使用数据与服务续费]
F --> G[复制到更多城市与相邻品类]
建议进入者用如下KPI体系来管理前18个月的落地质量:
KPI维度 | 建议指标 | 为什么重要 |
获客效率 | 线索成本、到店/到家评估转化率、试用转化率 | 判断渠道组合是否有效 |
履约效率 | 从评估到安装完成的周期、一次验收通过率 | 适老场景对履约体验极其敏感 |
使用活跃 | 30天/90天激活率、家庭成员绑定率、预警响应率 | 决定续费与口碑 |
服务质量 | NPS、复访完成率、返修率、误报率、客诉率 | 决定复购与品牌 |
单位经济 | 单城贡献毛利、服务毛利率、渠道ROI、回款周期 | 决定扩张节奏 |
合规安全 | 数据授权留存率、隐私事件数、产品召回/重大事故数 | 决定可持续经营底线 |
如果只能用一句话概括进入策略,那就是:先聚焦刚需场景,再把补贴、渠道、安装、培训、数据和复购一起做成“方案”,而不是把产品当作孤立SKU卖出去。[69]
优先级最高的十条行动建议
以下建议按优先级排序,默认服务对象为计划进入国内适老产品市场的新公司,预算未指定。
1. 先定义一个场景,不要先定义一堆产品。
优先从“防跌倒/夜间安全”“慢病监测”“助行出行”“如厕洗浴改造”四类高频场景里选一类做深,因为这些场景与真实需求、支付意愿和政策支持最容易形成闭环。[70]
2. 把“产品包”替代“单品表”。
最少也要把硬件、安装、培训、售后、复访和家属端连接做成一个标准包,否则交付体验会把技术优势吃掉。[71]
3. 把地方补贴目录当成核心渠道策略。
进入上海、浙江、广州等市场前,先把目录准入、服务商资质、平台对接、验收逻辑和发票流程打通,再谈放量。[72]
4. 围绕“子女/照护者”设计,而不是只围绕老人本人设计。
在许多家庭中,决策者、付款者、使用者并不相同;必须同时满足老人易用、家属可视、照护者省力。[73]
5. 优先布局“社区+医院+电商”三位一体渠道。
电商适合标准化单品获客,医院和康复机构建立专业信任,社区服务站负责转化与复访,这三者缺一不可。[74]
6. 把适老交互当作研发第一优先级,而不是包装项。
字体、语音、误触容错、一步到位操作、离线可用、家属代操作,都会直接决定激活率和投诉率。[75]
7. 高客单设备尽量做租赁、分期或服务打包。
机器人、外骨骼、高端辅具和成套改造,单次交易过重;租赁、托管、试用后付费更容易穿透市场。[76]
8. 从一开始就做数据与合规架构。
涉及位置、健康、影像、语音、跌倒报警和在线诊疗协同的产品,必须把授权、隐私、最小必要和责任边界前置到产品定义中。[77]
9. 建立“效果证明”机制,而不是只做功能宣传。
对于家属和机构采购方,比起宣传“用了AI”,他们更关心是否减少跌倒、减少夜间唤醒、提高依从、缩短照护时间。建议从试点城市就开始建立量化成效板。[78]
10. 用“城市样板—省级复制—全国平台合作”的节奏扩张。
不建议一上来全国铺货;更可取的路径是在2—3个政策成熟、支付能力较强的城市形成可复制样板,再复制到省级补贴联动市场,最后再做全国性平台合作。[79]
[1] [62] https://www.fj.gov.cn/jdhy/hygq/202401/t20240118_6382550.htm
https://www.fj.gov.cn/jdhy/hygq/202401/t20240118_6382550.htm
[2] [8] https://rkb.jkb.com.cn/pad/content/202410/23/content_1049.html
https://rkb.jkb.com.cn/pad/content/202410/23/content_1049.html
[3] [55] https://newsroom.resmed.com/news-releases/news-details/2025/Resmed-Acquires-VirtuOx/default.aspx
https://newsroom.resmed.com/news-releases/news-details/2025/Resmed-Acquires-VirtuOx/default.aspx
[4] [6] [35] [46] [54] https://www.xjats.gov.cn/xjats/c116480/202508/86f391d34b694859ace101129f3ae00e.shtml
https://www.xjats.gov.cn/xjats/c116480/202508/86f391d34b694859ace101129f3ae00e.shtml
[5] [21] [60] https://www.mee.gov.cn/zcwj/zyygwj/202501/t20250108_1100234.shtml
https://www.mee.gov.cn/zcwj/zyygwj/202501/t20250108_1100234.shtml
[7] https://jxj.beijing.gov.cn/zwgk/2024zcwj/202508/t20250811_4171030.html
https://jxj.beijing.gov.cn/zwgk/2024zcwj/202508/t20250811_4171030.html
[9] [13] https://www.stats.gov.cn/xxgk/sjfb/zxfb2020/202601/t20260119_1962330.html
https://www.stats.gov.cn/xxgk/sjfb/zxfb2020/202601/t20260119_1962330.html
[10] [11] [48] https://pdf.dfcfw.com/pdf/H3_AP202506251697466412_1.pdf?1750880714000.pdf=
https://pdf.dfcfw.com/pdf/H3_AP202506251697466412_1.pdf?1750880714000.pdf=
[12] [16] https://tradeinservices.mofcom.gov.cn/article/yanjiu/hangyezk/202602/181800.html
https://tradeinservices.mofcom.gov.cn/article/yanjiu/hangyezk/202602/181800.html
[14] [44] [68] [73] https://m.gmw.cn/2024-10/23/content_1303878653.htm
https://m.gmw.cn/2024-10/23/content_1303878653.htm
[15] [20] https://futurium.ec.europa.eu/en/active-and-healthy-living-digital-world/silver-economy-healthtech/pages/silver-economy-and-healthtech
[17] https://www8.cao.go.jp/kourei/whitepaper/w-2025/html/zenbun/s1_1_1.html
https://www8.cao.go.jp/kourei/whitepaper/w-2025/html/zenbun/s1_1_1.html
[18] [36] [37] [70] https://www.crca.cn/index.php/19-data-resource/life/1117-2024-10-17-08-01-05.html
https://www.crca.cn/index.php/19-data-resource/life/1117-2024-10-17-08-01-05.html
[19] https://www.aarp.org/pri/topics/technology/internet-media-devices/2026-technology-trends-older-adults/
[22] https://scyxs.mofcom.gov.cn/zcfg/art/2025/art_3e20d2476df44d169e1db5f249649f3f.html
https://scyxs.mofcom.gov.cn/zcfg/art/2025/art_3e20d2476df44d169e1db5f249649f3f.html
[23] [25] [31] https://std.samr.gov.cn/hb/search/stdHBDetailed?id=1CDB1068B00F4AFDE06397BE0A0A4811
https://std.samr.gov.cn/hb/search/stdHBDetailed?id=1CDB1068B00F4AFDE06397BE0A0A4811
[24] [72] https://www.shanghai.gov.cn/hqcyfz2/20251110/03e83b095aff49c5ac7f5c6c62cb3865.html
https://www.shanghai.gov.cn/hqcyfz2/20251110/03e83b095aff49c5ac7f5c6c62cb3865.html
[26] https://zjjcmspublic.oss-cn-hangzhou-zwynet-d01-a.internet.cloud.zj.gov.cn/jcms_files/jcms1/web2432/site/attach/0/37f0776ead174d45ad668e1747ff9755.pdf
[27] [38] [75] [78] https://www.kmf.ac.cn/CN/10.13266/j.issn.2095-5472.2025.009
https://www.kmf.ac.cn/CN/10.13266/j.issn.2095-5472.2025.009
[28] https://www.gz.gov.cn/xw/zwlb/bmdt/smzj/content/post_10215611.html
https://www.gz.gov.cn/xw/zwlb/bmdt/smzj/content/post_10215611.html
[29] [41] [43] https://money.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?id=11336986&stockid=002223
https://money.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?id=11336986&stockid=002223
[30] [42] https://www.pwccw.gd.gov.cn/dfzc/content/post_1319874.html
https://www.pwccw.gd.gov.cn/dfzc/content/post_1319874.html
[32] https://www.moj.gov.cn/pub/sfbgw/flfggz/flfggzxzfg/202103/t20210319_350690.html
https://www.moj.gov.cn/pub/sfbgw/flfggz/flfggzxzfg/202103/t20210319_350690.html
[33] https://www.mct.gov.cn/preview/whhlyqyzcxxfw/zhgl/202601/t20260114_964122.html
https://www.mct.gov.cn/preview/whhlyqyzcxxfw/zhgl/202601/t20260114_964122.html
[34] https://www.fujian.gov.cn/zwgk/ztzl/sxzygwzxsgzx/flsxkmh/202601/t20260110_7073478.htm
https://www.fujian.gov.cn/zwgk/ztzl/sxzygwzxsgzx/flsxkmh/202601/t20260110_7073478.htm
[39] [50] https://cj.sina.cn/articles/view/7857141524/1d452771401901sj2a?froms=ggmp&vt=4
https://cj.sina.cn/articles/view/7857141524/1d452771401901sj2a?froms=ggmp&vt=4
[40] [74] https://news.cctv.cn/2025/10/28/ARTILcfnO28ry4CiKW5kNkn2251028.shtml
https://news.cctv.cn/2025/10/28/ARTILcfnO28ry4CiKW5kNkn2251028.shtml
[45] https://www.cnpharm.com/upload/resources/file/2026/04/14/187460.pdf
https://www.cnpharm.com/upload/resources/file/2026/04/14/187460.pdf
[47] [56] https://www.bangbangrobotics.com/
https://www.bangbangrobotics.com/
[49] https://www.roboct.com/
[51] https://www.ubtrobot.com/cn/healthcare/solutions?srsltid=AfmBOorQAnbfI8Bi-pq59vWQvc5B37mlJS5lOf9mVVI_QZORKDJ7eT1F
[52] [63] https://www.iwow.com.sg/iwow-unveils-age-tech-innovations-at-ces-2025-expanding-portfolio-of-iot-solutions-for-ageing-in-place/
[53] [76] https://finance.sina.com.cn/stock/t/2026-04-16/doc-inhusenc7787386.shtml?froms=ggmp
https://finance.sina.com.cn/stock/t/2026-04-16/doc-inhusenc7787386.shtml?froms=ggmp
[57] [64] https://www.sonova.com/sites/default/files/2025-05/01_Sonova_AR_24-25_Full_Report_en.pdf
https://www.sonova.com/sites/default/files/2025-05/01_Sonova_AR_24-25_Full_Report_en.pdf
[58] [77] https://www.cac.gov.cn/2021-08/20/c_1631050028355286.htm
https://www.cac.gov.cn/2021-08/20/c_1631050028355286.htm
[59] https://www.demant.com/investor-relations/annual-report-2025
https://www.demant.com/investor-relations/annual-report-2025
[61] https://www.invacare.eu.com/sites/eu/files/2025-10/Invacare_Impact_Report_2024_Digital_271025.pdf
https://www.invacare.eu.com/sites/eu/files/2025-10/Invacare_Impact_Report_2024_Digital_271025.pdf
[65] https://news.cnr.cn/native/gd/20260108/t20260108_527487396.shtml
https://news.cnr.cn/native/gd/20260108/t20260108_527487396.shtml
[66] https://paper.people.com.cn/rmlt/pc/content/202509/16/content_30112903.html
https://paper.people.com.cn/rmlt/pc/content/202509/16/content_30112903.html
[67] https://www.ncsti.gov.cn/kjdt/tzgg/202506/t20250610_207396.html
https://www.ncsti.gov.cn/kjdt/tzgg/202506/t20250610_207396.html
[69] https://mzj.beijing.gov.cn/art/2026/1/9/art_10834_690826.html
https://mzj.beijing.gov.cn/art/2026/1/9/art_10834_690826.html
[71] https://lt.cas.cn/zczd/gjzc/202407/P020240731550457473564.pdf
https://lt.cas.cn/zczd/gjzc/202407/P020240731550457473564.pdf
[79] https://www.shanghai.gov.cn/nw15343/20250512/9cc21c219e244d16b5075bb0376814a5.html
https://www.shanghai.gov.cn/nw15343/20250512/9cc21c219e244d16b5075bb0376814a5.html

