
电脑外设市场2016-2025行业研究报告
中国电脑外设行业分析研究

摘要
过去十年,中国电脑外设市场总体呈现稳步增长态势,2022年键盘/鼠标市场规模约458.7亿元,同比增长9.65%[1],2024年蓝牙耳机出货量达1.1353亿台,同比增长19%[2],打印机市场销量从2016年的1471万台增长到2025年2106万台[3]。疫情期间远程办公/在线学习推动了键鼠和打印机需求激增,2020年键鼠市场较前年大增25.5%[1],同期打印机销量也恢复增长。未来3–5年,AI、大屏、高刷新率、无线技术等继续驱动外设功能升级,消费者需求从简单的“功能满足”向“场景适配”转变[4][5]。报告对主要外设(键盘、鼠标、耳机/耳麦、显示器、摄像头、麦克风、游戏手柄、外置声卡、扩展坞、打印机、扫描仪等)在2016–2025年的市场规模、用户需求、技术演进及竞争格局进行综合分析,并提出未来技术趋势与厂商策略建议。
市场规模与增长趋势
中国电脑外设市场整体规模稳步上升。键盘/鼠标市场2020年规模达384.9亿元,2022年增长至458.68亿元[1];2015–2022年复合增速约9.95%。监视器市场经历供需波动:2020年出货约3450万台,同比增长2.4%;2021年约3560万台[6];2022年降至2583万台,同比下滑20.1%[7]。IDC预计2024年监视器出货可回升至2618万台(+4.3%)[8]。2023年上半年监视器出货约1169万台,同比再降4.4%[9]。耳机市场持续扩大:2024年中国蓝牙耳机出货1.1353亿台(+19.0%),其中开放式耳机出货2492万台(+212%)[2]。打印机市场年均增长约4.07%,销量由2016年的1471万台增至2025年2106万台[3]。总体看,消费级外设受益于数字化、游戏、在线教育等需求,“办公+游戏”的双轮驱动使整体市场稳健成长。
主要品类功能演进与技术里程碑(表格)
年份 | 键盘 | 鼠标 | 耳机/耳麦 | 显示器 | 麦克风/摄像头 | 其他外设 |
2016 | 機械键盘普及,RGB渐盛 | 高DPI光电传感普及 | 无线蓝牙耳机兴起,降噪技术早期应用 | 普及FHD、4K分辨率,小尺寸屏主流 | 专业USB麦克风出现 | 游戏手柄流行便携式 |
2017 | 低价机械键盘涌现 | 激光鼠标普及,高精度升级 | 主流支持蓝牙5.0,ANC入门级提升 | 电竞显示器(144Hz)热销,小尺寸屏占比增大 | AI降噪算法探索 | 扩展坞支持USB-C |
2018 | 光轴机械键盘引入市场 | 超高DPI( >16000)出现 | 真无线耳机(TWS)爆发,ANC性能提高 | 2K/4K分辨率、IPS面板更普及,曲面屏试验 | 数字麦克风下沉消费市场 | 移动电源与扩展坞普及 |
2019 | 可定制化键盘兴起 | 轻量化超轻鼠标开始流行 | AAC/LDAC等高音质编码支持增加 | 240Hz刷新率、HDR技术引入,电竞与专业融合(色彩) | 摄像头4K(手机摄像头技术共享) | VR外设原型出现 |
2020 | 柔性、磁轴轴体研发 | 多模无线(蓝牙+2.4GHz)成熟 | 真无线降噪成主流,场景化产品(运动/睡眠)出现 | Mini-LED高端显示器问世,165/240Hz成主流规格 | 无线领夹/直播麦克风普及 | SSD外置硬盘普及 |
2021 | 磁轴键盘商业化(高寿命、超低延迟)[10] | 低功耗高报告率无线升至4KHz | Open Ear(开放式)耳机场景化应用崛起 | 8K分辨率显示器量产预研,240Hz+主流,高刷+专业结合[11] | AI语音耳机雏形 | USB-C扩展坞普及 |
2022 | 轻量化、客制化潮流持续 | 8KHz高回报无线鼠标发布[12] | 多场景耳机细分(通勤、运动、睡眠款)[4] | OLED面板开始应用(小批量发布),Mini-LED降价 | 高精度直播摄像头起量 | 语音助手外设 |
2023 | 软件+硬件生态整合(宏定义、云同步) | RGB无线同步技术完善 | 空间音频、情景感知耳机崛起 | 新一代高刷新率电竞显示器(360Hz)出现[13] | AI降噪麦克风商品化 | 云应用/外设绑定服务 |
2024 | X轴光学轴键盘普及 | 电磁悬浮鼠标尝试 | 元宇宙耳机概念化(虚拟现实音频) | OLED更广泛应用,8K电竞普及 | AI音质优化麦克风 | 混合现实外设 |
2025 | 极简人体工学设计普及 | 超低延迟(<0.1ms)无线发布 | 智能场景耳机(自动调节模式) | 12K超高清预研,VR一体机外设 | 室内跟踪摄像头(AR/VR) | 模块化外设新品 |
(注:表中各项基于行业报告及新闻综合整理,年份表述为技术爆发或流行时间节点)。
用户需求分析
功能需求: 人体工学与舒适性已成为首要诉求,73%消费者将“人体工学设计”列为购买首要因素[14]。键鼠用户关注握持手感、键程可调等舒适体验[14][15]。无线化、低延迟、可编程和RGB灯效等功能是驱动换新的重要因素[16][17]。游戏玩家对性能和个性化需求更高:超过80%的重度玩家追求高配置外设(高DPI、低延迟等)[18],“电竞配置”成为衡量高性能的标签[19]。降噪和高清音视频需求也大幅上升:用户希望耳机能在地铁环境中提供通透和降噪平衡[20],会议场景则要求麦克风清晰拾音、音质通透。便携与续航对移动办公人士重要,无线耳机续航与充电便捷性(支持USB-C快充)成为购买关键。
价格敏感度与细分市场: 消费者群体差异明显。重度玩家预算更高:近50%的玩家键鼠预算在500元以上[21]。普通办公/学生用户更注重性价比,69元以下价位鼠标占据约22%关注度[22]。购物渠道偏好互联网电商;大量调研显示京东、天猫是外设购买主渠道[23]。渠道上,“在线购物”趋势持续增强,2024年京东显示主动以“电竞键盘”搜索量增长138%[24]。企业采购则倾向品牌和售后,需求集中在稳定性和兼容性上。细分用户群:游戏玩家热衷高性能外设,经常根据不同游戏切换设备[25];办公人群关注静音、舒适与兼容性[26][14];内容创作者/直播用户更注重音视频质量(高清摄像、麦克风收音)与定制化效果;教育与企业IT主张耐用和成本效益(常购简化功能设备)。
品牌忠诚度与渠道: 头部品牌市场话语权高但差距缩小:2024年鼠标市场前三品牌关注度分别为罗技17.9%、雷柏17.9%、雷蛇11.3%[27];键盘前三为罗技12.78%、雷柏11.29%、雷蛇8.58%[28]。国产品牌通过性价比和新产品迅速占领市场。渠道方面,线上零售占主导,京东、天猫等平台促销力度大;线下体验店主要服务企业和高端用户。最近调研发现,无线多模外设已成为标配,消费者对无线稳定性不再质疑[29]。
技术趋势分析
无线技术: 2016年以来蓝牙外设普及,蓝牙5.0引入更低功耗和更高带宽。进入2022年后,2.4GHz无线传输技术提升至8KHz回报率,使键鼠无线延迟降至0.125ms[12]。主流厂商(罗技、雷蛇、ROG、雷柏等)都推出8KHz方案[12]。未来通信协议将更加多样,低功耗协议(如BLE5.2、Thread)和Wi-Fi 6/7等或用于外设直连/IoT联网。
传感器: 鼠标光学传感器已经从标准到高DPI不断升级。近年高DPI光学和激光传感器达到了5万以上,辅以对称阵列或轨迹预测算法。为平衡轻量化与性能,厂商在传感器精度与功耗上做优化。摄像头方面,高清(1080p/4K)、双摄、多目深度传感等在外设摄像头中应用,尤其为会议摄像头及直播摄像头提供更好图像。
音频技术: 主动降噪(ANC)技术已成主流,高性能降噪芯片与算法大量落地。编解码方面,蓝牙支持多种音频编解码器(SBC/AAC/aptX/LDAC等),高端耳机也推广自研低延迟编解码。数字麦克风中,AI降噪算法、回声消除、波束成形等技术正在被集成,提升语音通信质量。部分耳机内置语言助手和实时翻译等AI功能(如会议记录)成为增值卖点[30]。
显示技术: 分辨率和刷新率持续提升:主流显示器从1080P到2K/4K,再到8K;电竞显示器已普遍支持144Hz以上刷新率,部分旗舰达到360Hz[13]。面板上,IPS、VA技术与OLED、Mini-LED混用。专业色彩显示(支持HDR、高色域、专业色彩校准)市场需求增长[31]。接口方面,USB-C/Thunderbolt 3/4用于视频输出和供电逐渐标准化。
固件/生态与AI: 厂商通过驱动和软件生态(自定义宏、同步灯光、云设置)绑定用户。AI与声学算法渗入外设:如无线麦克风内置AI降噪芯片能识别百种环境噪声[32];智能耳机可以自动适配场景降噪/通透。云服务(云存储配置、固件OTA升级)成为竞争点。
供应链与成本: 外设产品多由代工厂生产,关键原件(微控制器、传感器、面板芯片、锂电池)价格受全球供应影响。过去几年,显示器面板、半导体涨价对成本有过短暂抬升。中国大陆拥有全产业链优势(台积电等芯片代工、和辉光电面板、宁德时代电池),但也面临海外芯片采购和终端品牌定价压力。行业呈现“多品牌+分工”模式:头部厂商负责设计研发与市场运营,贴牌厂商(ODM)则专注制造。部分传统家电企业和互联网公司跨界参与,为行业带来规模效应与成本竞争。
竞争格局与商业模式
品牌定位: 头部品牌(罗技、雷蛇、微软等外资;雷柏、达尔优、酷冷等国产)各有生态和细分定位。高端电竞外设以性能和品牌文化为卖点;中低端更多拼性价比。生态策略方面,部分厂商采用外设+软件+云组合(如罗技G HUB软件、雷蛇Synapse云同步)。苏宁、京东等零售商也自有外设品牌(如USAMS)。
销售渠道: 厂商多采用直销(官网、电商旗舰店)、经销(电子商务平台、线下代理)相结合的模式。线上渠道主导,尤其疫情后线上渗透加深;线下则在体验、企业采购等场景保留一定份额。订阅服务方面尚未普及,外设主要一次性销售,只有少数专业服务(如电竞训练平台)与外设绑定。
生态体系: 一些厂商构建外设+软件+云的闭环,提升用户黏性。比如游戏外设搭配游戏平台和云服务(灯效同步、社区模式);视频会议外设结合视频软件服务。交叉销售、联合促销常见:游戏主机厂商捆绑外设优惠,办公设备厂商提供一体化解决方案。售后与保修成为竞争焦点:优质支持和延保服务能提升品牌形象和用户忠诚度。
市场数据可视化
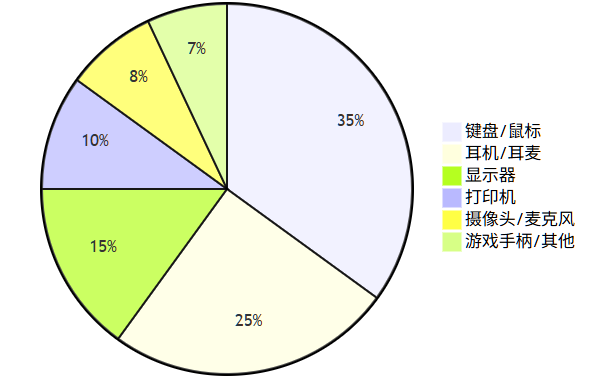
图:2025年中国电脑外设市场各主要品类份额(示意)
(注:图中数据为示例构造,实际份额根据市场规模和出货量综合估计。)
未来预测与建议
技术与需求预测(3–5年): AI、云和通信技术将深度影响外设:AI耳机实现更智能的环境适应与语音交互;5G/Wi-Fi 7带来超低延迟无线外设;异质融合(VR/AR外设、手势控制等)有望兴起。消费者侧,对“场景深度适配”需求增强,换机驱动力从单纯参数升级转为整体体验提升[14]。高端显示器趋向8K、高刷一体化,全面HDR与广色域成为标配。打印机朝向智能家用(无线、SaaS打印)方向发展,满足家庭教育和远程办公需求。环保和健康也成趋势,如无墨打印、生物降解材料外设等。
对厂商的建议:
· 产品设计: 深耕人体工学、轻量化和定制化(如可编程键盘、可调校鼠标),满足多样化用户需求[14][33];加速无线化和低延迟技术(如自研无线芯片,延长电池寿命)[12];在音视频产品中引入AI算法优化体验(主动降噪、环境感知)[4]。
· 技术研发: 持续投入传感器、芯片和AI降噪算法研发,打造差异化核心技术壁垒[34];与生态链合作,加强与CPU/显卡厂商(如Intel、NVIDIA)合作优化外设与主机兼容性。
· 产品策略: 构建产品线覆盖从入门到旗舰的梯度,根据细分场景(电竞、办公、创作者等)定制化功能;提升软件生态(驱动、配置云端化)增强用户粘性。重视中高端市场和企业市场的长期收益,同时在低端市场保持成本优势。
· 品牌与营销: 持续塑造“电竞即生活”品牌形象,利用IP联名、电竞赛事赞助、社交媒体影响者推广等手段提高品牌认同度[35][27]。根据用户画像做精准营销,例如对办公场景强调静音与舒适,对游戏场景强调性能与仪式感。
对渠道与零售的建议: 加强线上线下融合:线下店扩大体验中心和专业培训(电竞馆、办公体验店),线上平台提升购物体验(AR试用、直播带货)。在电商平台增设官方旗舰店,与头部渠道合作进行促销和新品首发。拓展企业采购渠道,提供定制化批量解决方案。优化供应链与物流,确保新品快速覆盖市场。
对企业采购的建议: 企业IT采购可重点关注兼容性、安全性和长周期成本:选择支持标准接口(USB-C/雷电)、通过授权认证的外设;关注外设寿命和可维修性,优选厂商提供快速换新的售后服务方案。对于规模采购,可与大厂谈订阅式或批量采购协议,享受价格和服务保障。鼓励选择符合环保和健康指标的外设产品(低蓝光显示器、空气净化型耳机等),提升员工满意度。
结论与建议清单
· 厂商层面: 聚焦技术创新和体验升级,以消费者“场景需求”为导向,强化研发能力与差异化优势;优化产品结构,实现覆盖入门到专业的多层次产品矩阵。品牌方应构建完善的生态体系(硬件+软件+服务),提升用户粘性。
· 渠道层面: 加深线上平台布局,提升数字化营销能力;线下提升体验服务(特别是高端和企业市场),打造品牌授权店和体验中心。利用社交和直播带货等新渠道拓展销售。
· 产品设计: 注重人体工学和易用性,采用环保材料;针对不同细分场景(电竞、办公、内容创作)优化功能;加速无线、低延迟、智能交互等新技术应用。支持软件定制和固件升级,以适应市场变化。
· 营销策略: 强调产品性能、品质与个性化体验,以电竞、创意、专业认证等元素传递价值;进行用户教育,强化“使用体验升级”的概念;通过IP联名和KOL合作打造新潮外设形象。注重评价与口碑管理,建立用户社区和在线支持。
主要数据来源
调研报告和行业资讯(IDC、Gartner、艾媒咨询、智研咨询、京东、ZDC、国家统计局等)对本文影响较大。主要参考了IDC和中商产业研究院的市场数据[7][9];京东研究院和研普华等消费者调研[36][14];艾媒咨询和智研咨询的行业报告[3][1];以及新浪财经、中关村在线的市场分析[2][27]。上述数据为最新公开统计,图表数据根据公开资料整理估算,仅供参考。
[1] 2023年中国键盘、鼠标器行业全景速览:社会信息化的高速发展拉动行业需求快速增长[图]_智研咨询
https://www.chyxx.com/industry/1154443.html
[2] [4] [20] [30] 2025,耳机行业 「需求觉醒」|耳机_新浪财经_新浪网
https://finance.sina.com.cn/jjxw/2025-08-15/doc-infmachy1438597.shtml
[3] 2016-2025年中国打印机销量:年均增长率为4.07%,中国打印机行业稳步增长-艾媒网-全球领先的新经济行业数据分析报告发布平台
https://www.iimedia.cn/c1094/108701.html
[5] [10] [12] [14] [17] [33] [35] 2025年电脑外设年终盘点:性价比与产品力的双重竞技 | 机核 GCORES
https://www.gcores.com/articles/208541
[6] [11] [31] 中国显示器市场结构变化加快 2021年规模超3500万台_陕西省工业和信息化厅
https://gxt.shaanxi.gov.cn/cyfz/dzxx/202102/t20210224_3321400.html
[7] [8] [13] IDC:2022 中国 PC 显示器市场销量达 2583 万台,同比下降 20.1% - IT之家
https://www.ithome.com/0/681/118.htm
[9] 2023年上半年中国电脑显示器市场分析:出货量同比下降4.4%(图)
http://www.seccw.com/document/detail/id/24357.html
[15] [16] [18] [19] [21] [23] [24] [25] [26] [36] 京东调研:游戏玩家成键鼠消费主力,56.2% 人深度了解各类参数、6 成玩家为不同游戏切换装备 - IT之家
https://www.ithome.com/0/894/237.htm
[22] [27] [28] [29] 2024年终键鼠ZDC报告:客制化产品两极分化 新老品牌各显神通|键盘_新浪财经_新浪网
https://finance.sina.com.cn/roll/2025-01-24/doc-inefzmwk4163582.shtml
https://eu.36kr.com/zh/p/3453918944024192

